Logo handwerk.com
Logo handwerk.com
MediadatenÜber handwerk.com Unser TeamNewsletterKontakt
Logo
ImpressumDatenschutzAGB
Haftung

Betriebshaftpflicht: Worauf Handwerker achten sollten

Ein Missgeschick ist im Handwerk schnell passiert und teuer. Die Betriebshaftpflichtversicherung springt ein – wenn der Vertrag wirklich zum Betrieb passt.

3 Min.26.08.2026, 09:33 Uhr (Aktualisiert am 26.08.2026, 18:43 Uhr)
Von
Jörg Wiebking
Jörg Wiebking
Jörg Wiebking
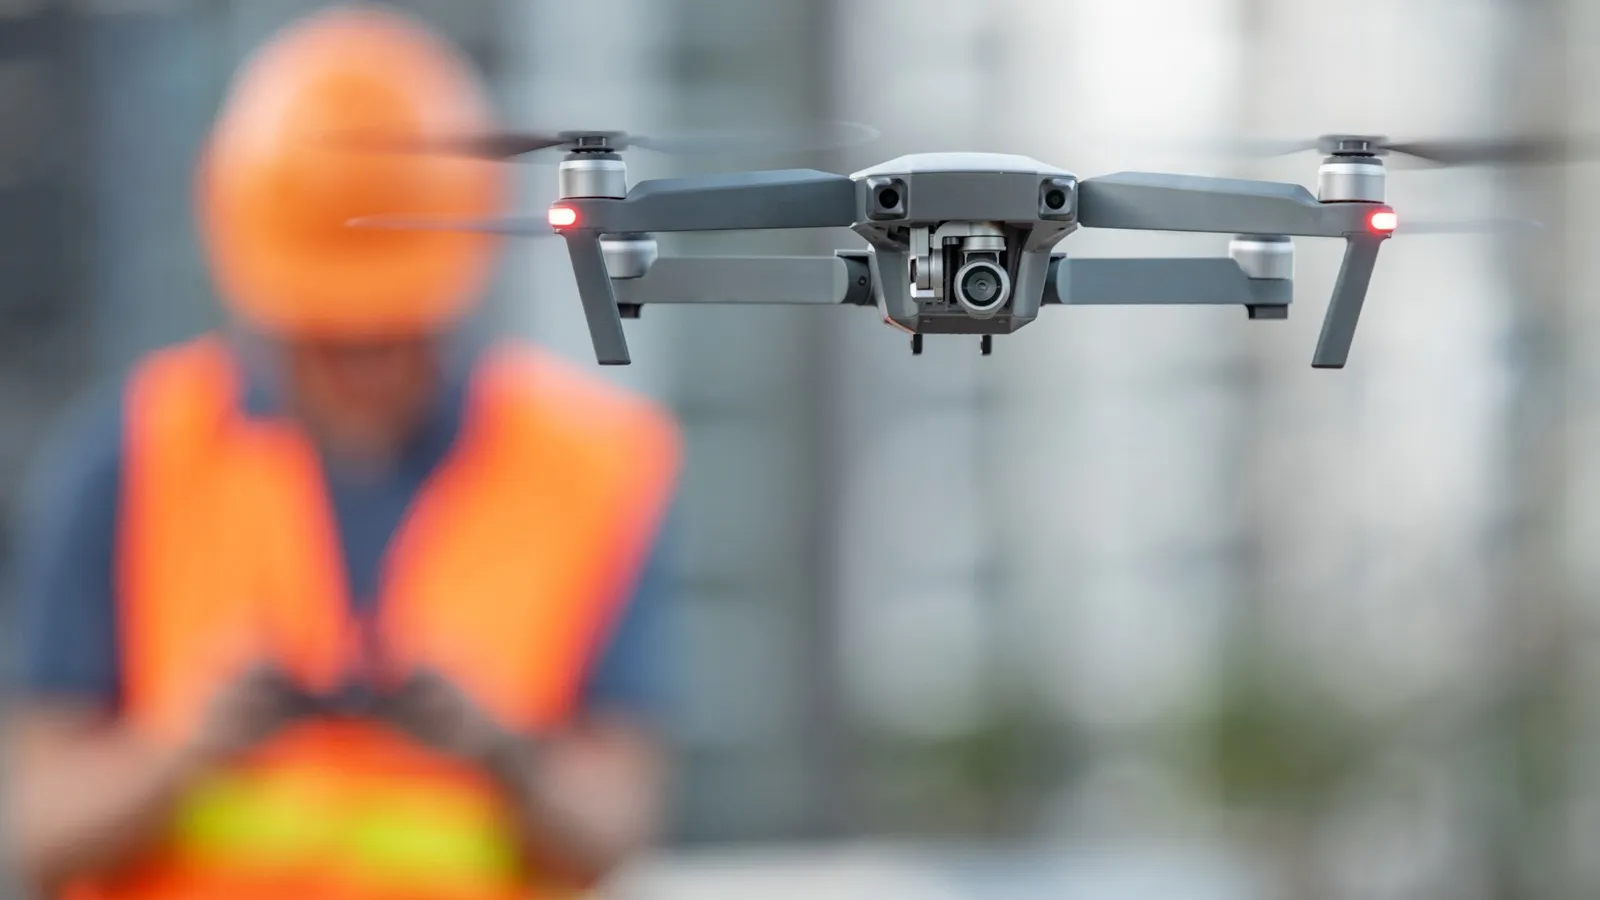
Drohne wird von einem Mann gesteuert.
Nicht automatisch durch die Betriebshaftpflicht abgesichert: der Einsatz von Drohnen. Dafür ist oft ein gesonderter Schutz nötig. zephyr_p - stock.adobe.com

Zitiervorschlag

Betriebshaftpflicht: Worauf Handwerker achten sollten. In: /steuern-und-finanzen/betriebshaftpflicht-worauf-handwerker-achten-sollten, 26.08.2026, /steuern-und-finanzen/betriebshaftpflicht-worauf-handwerker-achten-sollten (abgerufen am: 10.10.2026)

Infos zum Zitiervorschlag

Hinweis: Wenn Sie etwas googeln, bekommen Sie neben den normalen Ergebnissen auch eine Box mit aktuellen News angezeigt. Wenn Sie handwerk.com als bevorzugte Quelle hinterlegen, tauchen unsere Inhalte dort häufiger für Sie auf. Fügen Sie handwerk.com hier als bevorzugte Quelle hinzu.

Anzeige

Auf einen Blick

Eine Betriebshaftpflichtversicherung deckt viele Schäden, für die ein Handwerksbetrieb haftet – sogar Nebenkosten der Mängelbeseitigung oder Schäden, die nach einem Auftrag über längere Zeit unbemerkt entstehen.

Doch nicht alles ist automatisch gedeckt. Woran Betriebe vor dem Vertragsabschluss denken sollten: eine Risikoanalyse und ein Blick in die Vertragsbedingungen.

Auch ein Preisvergleich kann sich bei der Betriebshaftpflichtversicherung lohnen.

Jörg Wiebking
Jörg Wiebking

Freier Autor für Betriebsführung, Recht und Steuern & Finanzen

Relevante Themen

VersicherungenFinanzierungManagement
Anzeige
Anzeige
Anzeige

Ein umgestoßener Farbeimer, ein Kratzer im teuren Parkett, ein Wasserschaden beim Kunden: Für solche Schäden haften Handwerksbetriebe. In vielen Fällen springt die Betriebshaftpflichtversicherung ein – wenn Sie vor Vertragsabschluss alles Wichtige bedenken. Worauf sollten Handwerksunternehmer achten? Die wichtigsten Fragen und Antworten.

Was deckt die Betriebshaftpflichtversicherung ab?

Die Betriebshaftpflichtversicherung ersetzt Personen-, Sach- und Vermögensschäden, die der Betrieb verursacht. Zu Personenschäden zählen auch Heilbehandlungskosten oder Regressansprüche der Sozialversicherungsträger. Sachschäden umfassen etwa Reparaturkosten oder den Wertersatz für zerstörte Gegenstände. Vermögensschäden sind Folgekosten wie Verdienstausfall oder Nutzungsausfall des Geschädigten.

Die Versicherung zahlt nicht nur den Schaden selbst. „Sie übernimmt auch die Schadenregulierung“, sagt Michael Jander, unabhängiger Versicherungsberater aus Regensburg. Der Versicherer prüft den Haftungsanspruch, wehrt unberechtigte Forderungen ab und trägt die Prozesskosten, wenn der Fall vor Gericht landet, so Jander. „Die Versicherung deckt daher ein erhebliches Kostenrisiko für den Betrieb ab.“

Mann hat einen Gips am Bein und sitz auf einem Sofa. Das Bein ist auf einem Hocker hochgelegt.
Vorsorge

Wer braucht eine Inhaber-Ausfallversicherung – und wozu?

Der Chef oder die Chefin ist krank, die Arbeit stockt, die Kosten laufen weiter? Manche Versicherungen bieten dafür eine Absicherung. Die wichtigsten Fragen und Antworten.

Versicherungen

Welche Schäden sind nicht durch die Betriebshaftpflicht gedeckt?

Die Betriebshaftpflichtversicherung deckt zwar Folgeschäden einer mangelhaften Handwerksleistung – nicht aber den Mangel selbst. Auch reine Vertragserfüllung, Nacherfüllung, Minderung, Rücktritt und Schadenersatzforderungen statt Leistung bleiben außen vor, so Jander.
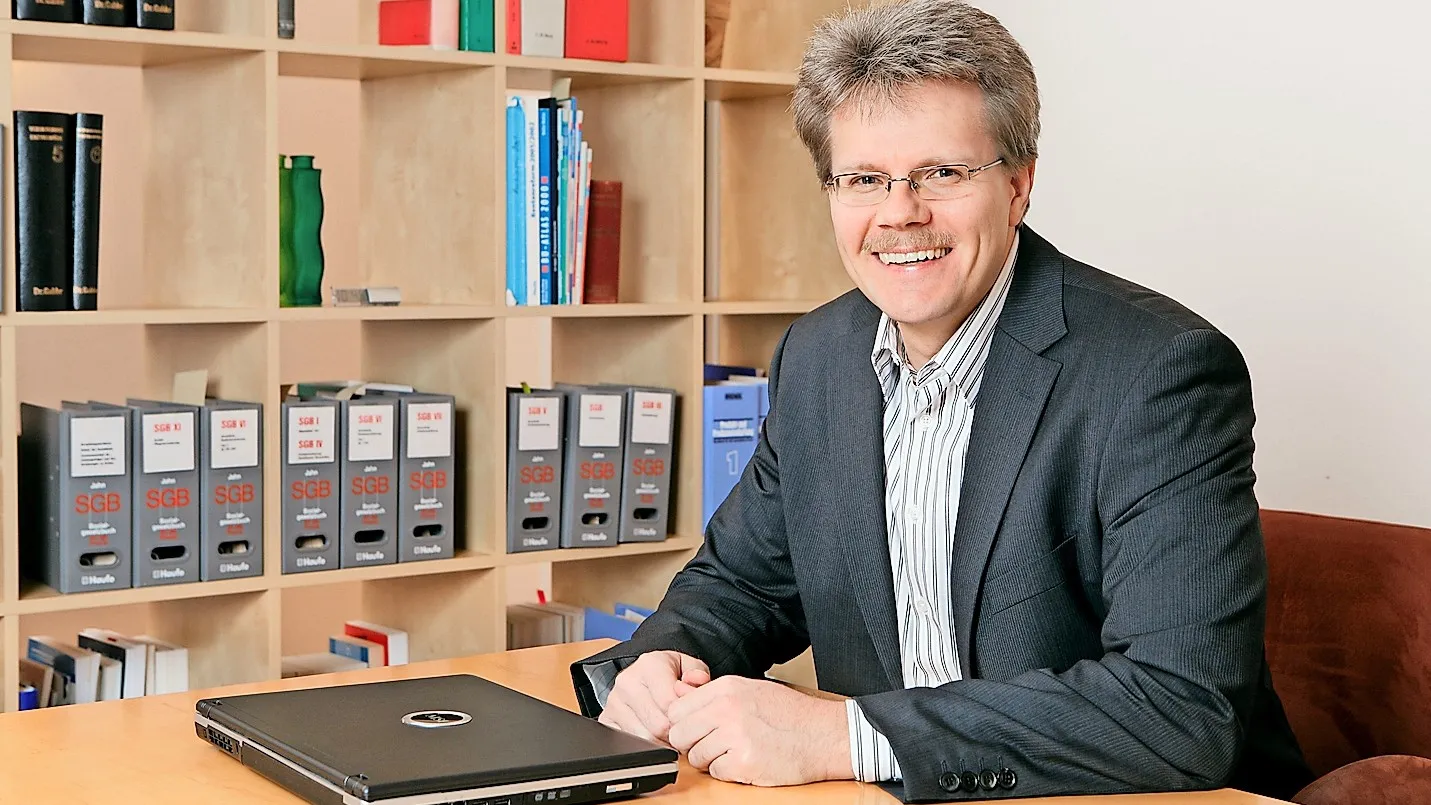
Porträt Michael Jander
Eine Betriebshaftpflichtversicherung senkt das Kostenrisiko, da sie auch Haftungsansprüche prüft, unberechtigte Forderungen abwehrt und die Prozesskosten trägt, sagt der unabhängige Versicherungsberater Michael Jander. privat

Worauf kommt es beim Versicherungsumfang an?

Betriebsinhaber im Handwerk sollten genau prüfen, welche Risiken die Betriebshaftpflichtversicherung abdecken soll. Laut Jander sind vor allem folgende Punkte wichtig:

  • Tätigkeits- oder Bearbeitungsschäden an fremden Sachen, die nicht selbst Auftragsgegenstand waren, etwa an Ablageflächen auf der Baustelle.
  • Nachbesserungsbegleitschäden, die bei der Beseitigung von Mängeln entstehen. Muss ein Betrieb etwa zur Mängelbeseitigung eine fertig tapezierte Wand aufstemmen, übernimmt die Versicherung die Kosten für das Aufstemmen und Wiederherstellen der Wand. Mitversichert werden können auch Kosten für Betriebsunterbrechung und Mietausfall gewerblicher Kunden, die durch die Mängelbeseitigung entstehen.
  • Allmählichkeitsschäden, die nach einem Auftrag über längere Zeit unbemerkt entstehen, etwa durch Feuchtigkeit, Rauch, Dämpfe, Niederschlag oder Abwässer.
  • Mietschäden an gemieteten oder geliehenen Arbeitsmaschinen und Arbeitsgeräten sowie an gemieteten Räumen.
  • Obhutsschäden an fremden Sachen, die sich in der Werkstatt des Handwerksbetriebs befanden und dort beschädigt wurden. „Nicht versichert ist natürlich wieder die mangelhafte Leistung an dem Gegenstand“, so Jander.
  • Umweltschäden durch die Lagerung von Stoffen wie Heizöl, Farben, Lacken oder Reinigungsmitteln sind ebenfalls über die Betriebshaftpflicht versicherbar. Betriebe sollten jedoch die Mengengrenzen für einzelne und alle Gebinde zusammen beachten und vertraglich regeln. „Wird eine dieser Grenzen überschritten, entfällt meistens der gesamte Versicherungsschutz für alle diese Stoffe“, so Jander.

Aufpassen sollten auch Betriebe, die Gabelstapler und Drohnen einsetzen:

  • „Nicht bei allen Versicherern sind Gabelstapler unter 20 km/h automatisch mitversichert“, sagt der Versicherungsberater. Das betrifft vor allem Betriebe mit einem für Kunden frei zugänglichen Betriebsgelände, das als öffentliche Verkehrsfläche gilt.
  • Auch Drohnen sind nicht generell abgedeckt.

„Hier ist oft ein gesonderter Schutz nötig“, sagt der Versicherungsberater.

“Die Bedingungen werden im Wettbewerb laufend verbessert, und die Prämien unterscheiden sich erheblich.”

Michael Jander, unabhängiger Versicherungsberater

Was sind die häufigsten Fehler beim Abschluss der Betriebshaftpflicht?

„Der häufigste Fehler ist das Fehlen einer Risikoanalyse“, sagt Jander. Oft wählen Betriebe einfach den Schutz, der im Verkaufsgespräch genannt wurde. Besonderheiten bleiben unerwähnt – weil sie beiden Seiten nicht bewusst sind oder vergessen werden. Die Folge: Wichtige Bausteine fehlen oder die Deckungssummen sind zu niedrig. Im Schadenfall bleibt der Betrieb dann auf einem Teil der Kosten sitzen.

Außerdem rät der Versicherungsmakler zum regelmäßigen Marktvergleich: „Die Bedingungen werden im Wettbewerb laufend verbessert, und die Prämien unterscheiden sich erheblich“, sagt der Versicherungsberater. Die Preisunterschiede zwischen dem günstigsten und dem teuersten Anbieter betragen mitunter ein Vielfaches. Sein Rat: „Holen Sie immer mehrere Angebote ein und wiederholen Sie diesen Vergleich nach drei bis fünf Jahren.“
Drei Würfel mit Buchstaben. Der eine Würfel steht auf der Kippe, so kann man auf der einen Würfelseite ein P und auf der anderen ein G erkennen. Dahinter reihen sich die Würfel mit K und V auf. So kann PKV und GKV gelesen werden.
Krankenversicherung

Privat krankenversichern: Wann Selbstständige profitieren

Fehler bei der Kassenwahl können teuer werden. Worauf Unternehmer beim Ausstieg aus der gesetzlichen Versicherung achten sollten.

Versicherungen
Nicht warten bis zur Schwangerschaft: Frauen sollten Ihre Versicherungen frühzeitig zur Bestätigung des Versicherungsschutzes während einer möglichen Schwangerschaft auffordern, rät eine Juristin.
Recht

Schwangerschaft: Betriebsausfallversicherung muss zahlen

Betriebsausfallversicherungen übernehmen betriebliche Kosten, wenn Chef oder Chefin ausfallen. Es sei denn, sie ist schwanger. Ein Gericht hat diese Praxis nun gestoppt.

Personal
Reinigungskraft wischt einen Flur, dort ist ein gelbes Schild aufgestellt, das auf die Rutschgefahr aufmerksam macht.
Minijob

Ab Juli 2026: Minijobber können zurück in die Rentenversicherung

Erstmals kann die Beitragsbefreiung rückgängig gemacht werden. Auf Arbeitgeber kommt damit eine neue Aufgabe zu.

Gesetzgebung
Jemand sitzt von zwei kleinen Münzstapeln und tippt etwas in den Taschenrechner ein

Sicher in Finanzen

Fehler bei Steuern oder Kalkulation können teuer werden.

Bleiben Sie auf der sicheren Seite: Unser Newsletter liefert Ihnen regelmäßig praxisnahe Tipps direkt ins Ihr Postfach.
Wasan - stock.adobe.com

Empfohlene Artikel

Tischlermeisterin Maxime Krämer schneidet in der Werkstatt mit einer großen Säge Holz zu.
Mutterschutz für Selbstständige

„Ich will nicht, dass andere Frauen in meine Situation kommen“

Die fehlende Absicherung kostete Tischlermeisterin Maxime Krämer ihre Selbstständigkeit. Warum sie weiter für den Mutterschutz für Selbstständige kämpft.

Gesetzgebung
Ein Mann sitzt auf einem Sofa und hat sein gegipstes Bein hochgelegt.
Arbeitsunfall

Homeoffice: Nicht jeder Weg zum Essen ist versichert

Sie arbeiten im Homeoffice oder mobil: Sind Sie dann auf dem Weg zum Mittagessen unfallversichert? Zwei aktuelle Fälle klären die Lage.

Versicherungen
Ein Gutachter prüft einen Unfallschaden am Auto
Urteil

Unfallschaden: Fachbetriebe müssen Gutachten prüfen

Eine Kfz-Werkstatt darf sich bei einem Versicherungsfall nicht blind auf die Vorgaben eines Sachverständigen verlassen. Sonst können Rückzahlungen drohen.

Management