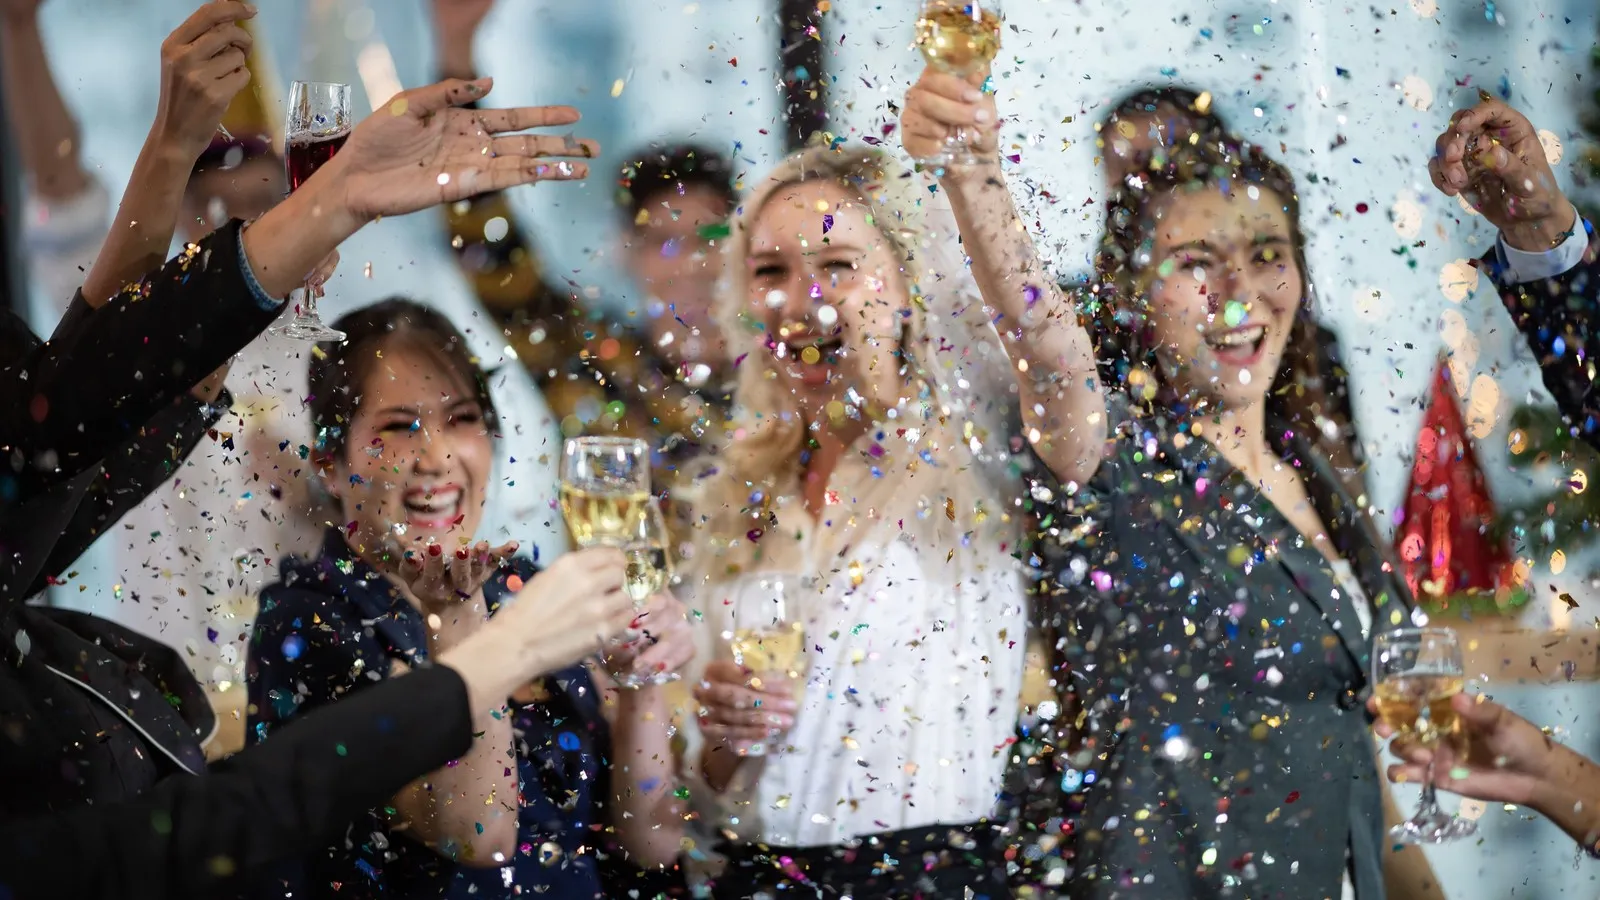Logo handwerk.com
Logo handwerk.com
MediadatenÜber handwerk.com Unser TeamNewsletterKontakt
Logo
ImpressumDatenschutzAGB
Zehn Tipps

So setzen Sie die Weihnachtsfeier 2026 von der Steuer ab

Sie planen eine Weihnachtsfeier für Ihr Team? Diese Steuerregeln sollten Sie vor und nach der Feier beachten – damit nicht alle für Ihre Party zahlen.

6 Min.28.10.2026, 09:32 Uhr (Aktualisiert am 28.10.2026, 16:42 Uhr)
Von
Jörg Wiebking
Jörg Wiebking
Jörg Wiebking
Ein Team feiert bei der Arbeit: Durch die Luft fliegt Konfetti und die Mitarbeitenden haben Sektgläser in der Hand.
Teurer als geplant? Liegen die Kosten über dem Freibetrag, ist die pauschale Versteuerung die pragmatische Lösung - aber nur, wenn alle Mitarbeitenden eingeladen waren. chokniti - stock.adobe.com

Zitiervorschlag

So setzen Sie die Weihnachtsfeier 2026 von der Steuer ab. In: /steuern-und-finanzen/so-setzen-sie-die-weihnachtsfeier-2026-von-der-steuer-ab, 28.10.2026, /steuern-und-finanzen/so-setzen-sie-die-weihnachtsfeier-2026-von-der-steuer-ab (abgerufen am: 07.11.2026)

Infos zum Zitiervorschlag

Hinweis: Wenn Sie etwas googeln, bekommen Sie neben den normalen Ergebnissen auch eine Box mit aktuellen News angezeigt. Wenn Sie handwerk.com als bevorzugte Quelle hinterlegen, tauchen unsere Inhalte dort häufiger für Sie auf. Fügen Sie handwerk.com hier als bevorzugte Quelle hinzu.

Anzeige

Auf einen Blick

Aufgepasst bei der betrieblichen Weihnachtsfeier: 2026 gilt erstmals eine neue Regel für die Einladungsliste. Wer sie nicht beachtet, könnte steuerliche Probleme bekommen, falls die Kosten der Feier zu hoch ausfallen.

Doch das ist nicht die einzige Regel, die Sie beachten müssen. Oder wussten Sie, dass Sie als Chef auf der eigenen Weihnachtsfeier nichts privat übernehmen dürfen?

Worauf Chefs im Handwerk sonst noch achten müssen, von der Teilnehmerliste bis zur genauen Berechnung der Kosten für Mitarbeitende mit Begleitung? Hier die zehn wichtigsten Tipps vom Fachanwalt.

Relevante Themen

SteuerrechtPersonal
Anzeige
Anzeige
Anzeige
Jörg Wiebking
Jörg Wiebking

Freier Autor für Betriebsführung, Recht und Steuern & Finanzen

Weihnachtsfeiern sind kein Muss – aber eine schöne Möglichkeit, sich beim Team für die gute Zusammenarbeit zu bedanken. Damit die Feier für Ihr Team keine Kosten verursacht, müssen Sie jedoch ein paar Regeln beachten. Sonst könnte es passieren, dass Ihre Mitarbeitenden am Ende noch Lohnsteuer und Sozialabgaben für die Party zahlen müssen:

Worauf Chefs im Handwerk achten müssen, weiß Martin Wulf, Fachanwalt für Steuerrecht aus Berlin und stellvertretender Vorsitzender der Arbeitsgemeinschaft Steuerrecht im Deutschen Anwaltverein. Hier seine Tipps:

1. Freibetrag: Beachten Sie die 110-Euro-Grenze

Betriebsfeiern gelten steuerlich als Sachbezug Ihrer Mitarbeitenden. Sachbezüge sind ein geldwerter Vorteil, für den Lohnsteuer und Sozialabgaben zu zahlen sind.

Doch bei Betriebsfeiern gibt es einen Freibetrag von 110 Euro. Das bedeutet:

  • Kosten bis zu 110 Euro sind pro Teilnehmenden steuerfrei.
  • Darauf fallen auch keine Sozialabgaben an.

Überschreiten die Kosten diesen Wert? „Die 110 Euro sind ein Freibetrag, keine Freigrenze“, sagt Wulf. „Kostet die Weihnachtsfeier 150 Euro je Teilnehmer, dann sind jeweils 40 Euro steuer- und abgabenpflichtig.“ Dann müsste der Betrieb die Mehrkosten pauschal versteuern – oder für jeden Mitarbeitenden individuell zur Lohnsteuer anmelden.

2. Veranstalten Sie höchstens zwei Betriebsfeiern pro Jahr

Die Weihnachtsfeier wäre Ihre dritte Betriebsfeier in diesem Jahr? Dann gibt es den Freibetrag nicht. Denn den Steuerfreibetrag für betriebliche Veranstaltungen gewährt der Gesetzgeber nur zwei Mal pro Jahr. 

3. Laden Sie nur Mitarbeitende und deren Partner ein

Den Steuerfreibetrag gibt es nur für Weihnachtsfeiern als echte Betriebsveranstaltungen. „Sie muss einen betrieblichen Charakter haben und dem Betriebsklima dienen“, betont Wulf.

Sind zur Feier auch Geschäftspartner oder Kunden eingeladen, könnte das Finanzamt das als repräsentative Veranstaltung auslegen und den Steuervorteil streichen.

„Eigentlich sind Feiern gemeint, an denen ausschließlich Mitarbeitende teilnehmen“, sagt der Rechtsanwalt. Es sei jedoch kein Problem, wenn Lebenspartner von Mitarbeitenden mitkommen. Auch die Teilnahme von einzelnen Geschäftspartnern, die einen engen Bezug zu den Mitarbeitenden haben dürfte das Finanzamt noch akzeptieren. „Aber wenn 49 von 100 Gästen Geschäftspartner sind, wird das Finanzamt die Anerkennung des Freibetrags versagen.“

Auch von anderen gemischt veranlassten Feiern rät Wulf ab: Sie haben im Dezember Geburtstag und möchten Ihr Team zur Geburtstags-Weihnachtsfeier einladen, zu der auch Freunde von ihnen erscheinen? „Da wird das Finanzamt immer einen privaten Anlass unterstellen, und das lässt sich kaum widerlegen.“

4. Laden Sie wirklich alle Mitarbeitenden ein

Seit 2026 gilt eine neue Regel, wenn eine Betriebsfeier mehr als 110 Euro je Teilnehmenden kostet:

Pauschal dürfen Sie den geldwerten Vorteil dann nur noch versteuern, wenn Sie alle Mitarbeitenden zu der Feier eingeladen haben. So schreibt es seit diesem Jahr § 40 Abs. 2 Satz 1 Nr. 2 Einkommensteuergesetz vor. Diese Pauschalierung scheidet also aus, wenn Sie eine kostspielige Weihnachtsfeier veranstalten, die nur Ihren Führungskräften offensteht.

Ob alle zur Weihnachtsfeier kommen, spielt keine Rolle. „Entscheidend ist nur, dass Sie alle eingeladen haben“, so Wulf.

5. Führen Sie eine Liste der Teilnehmenden

Für die Ermittlung der Kosten pro Person zählt hingegen ausschließlich die Zahl der Teilnehmenden. „Betriebe sollten eine Teilnehmerliste erstellen und zu den Buchhaltungsunterlagen nehmen“, rät Wulf. Vorgeschrieben sei das nicht, doch diese Liste helfe bei Nachfragen des Finanzamtes. Denn wer weiß bei einer Betriebsprüfung 2030 noch aus dem Kopf, wer Weihnachten 2026 mitgefeiert hat?

Noch schlimmer: Wer die Liste später erstellt und bei der Anzahl trickst, um unter der 110-Euro-Grenze zu bleiben, beginge eine Steuerstraftat.

6. Rechnen Sie alle Kosten inklusive Umsatzsteuer

Als Sachzuwendungen zählen alle Ausgaben der Feier:

  • die Verpflegung, einschließlich Getränken, Süßigkeiten und Tabakwaren
  • der äußere Rahmen, also auch Raummiete und Deko
  • das Unterhaltungsprogramm, falls Sie einen DJ, Musiker oder andere Künstler einladen
  • die organisatorischen Kosten wie Planungskosten oder auch ein externer Eventmanager
  • Reisekosten, falls Sie etwa Ihr Team im Bus zur Feier fahren

„Für die Ermittlung der Pro-Kopf-Kosten zählen immer die Brutto-Kosten, inklusive Umsatzsteuer“, sagt Wulf.
7. Lassen Sie sich keine Kosten privat in Rechnung stellen

Porträt Rechtsanwalt Martin Wulf
„Steuerlich kommt es beim Freibetrag nur auf die Kosten der Betriebsfeier an – nicht darauf, wer sie bezahlt“, sagt Rechtsanwalt Martin Wulf. Dirk Moll

Sie spendieren am späten Abend noch fünf Flaschen Champagner auf Ihre private Rechnung? In der Berechnung der Gesamt- und Pro-Kopf-Kosten der Feier müssen Sie diese Ausgabe dennoch berücksichtigen, so Wulf.

„Steuerlich kommt es beim Freibetrag nur auf die Kosten der Betriebsfeier an – nicht darauf, wer sie bezahlt“, betont der Rechtsanwalt. „Auch wenn der Chef den Champagner privat zahlt, ist das in so einem vom Arbeitgeber veranlassten Rahmen aus Perspektive des Arbeitnehmers eine Sachzuwendung des Chefs.“

8. Ermitteln Sie die Kosten pro Teilnehmer korrekt

Für das Finanzamt geht es bei der Weihnachtsfeier darum, wie hoch die Sachzuwendungen für Ihre Mitarbeitenden sind. Ihr Vorarbeiter kommt mit seiner Freundin? Dann zählen  auch die Kosten der Freundin als Sachzuwendung des Vorarbeiters. Deswegen müssen Sie Kosten je Teilnehmendem in zwei Schritten berechnen.

Schritt 1: Kosten pro Person

Beispiel: Die Feier kostet 1.500 Euro. Es nehmen 15 Personen teil: zehn Mitarbeitende und fünf Begleitpersonen. Die Kosten je Teilnehmenden betragen 100 Euro = 1.500 Euro / 15 Personen.

Schritt 2: Sachzuwendung je teilnehmendem Arbeitnehmer berechnen

Die Sachzuwendungen müssen Sie getrennt berechnen, für Mitarbeitende ohne und mit Begleitung, so Wulf.

  • Ohne Begleitung: Die fünf Mitarbeitenden ohne Begleitung erhalten jeweils eine Sachzuwendung von 100 Euro. Da diese unter dem Freibetrag liegt, fallen keine Steuern oder Sozialabgaben an.
  • Mit Begleitung: Die zehn Mitarbeitenden mit Begleitung müssen sich die Kosten ihrer Begleitung zurechnen lassen. Ihre Sachzuwendung beträgt also 2 × 100 Euro = 200 Euro. Nach Abzug des Freibetrags bleibt ein steuerpflichtiger Betrag von 90 Euro (= 200 Euro – 110 Euro).

Wichtig: Für die Berechnung zählen nur die tatsächlich Teilnehmenden, nicht die eingeladenen Personen. Auch kurzfristige Absagen interessieren den Fiskus nicht.

9. Mehr als 110 Euro je Teilnehmer: Wählen Sie die Pauschalierung

Liegen die Kosten über 110 Euro je Teilnehmer, sind Mehrkosten lohnsteuerpflichtig. Dann haben Sie zwei Optionen, erklärt der Rechtsanwalt:

  • Entweder: Sie geben für jeden Teilnehmer, der über dem Freibetrag liegt, den Mehrbetrag in Ihrer Lohnbuchhaltung an und zahlen darauf Lohnsteuer und Sozialabgaben.
  • Oder: Sie versteuern den Mehrbetrag pauschal mit 25 Prozent. Dann entfallen auch die Sozialabgaben.

Wulf rät die pragmatische Lösung: „Die Pauschalsteuer macht viel weniger Aufwand.“ Wie viel wäre das in dem Beispiel? 10 × 90 Euro × 25 Prozent = 900 Euro × 25 Prozent = 225 Euro Pauschalsteuer.

10. Bis zu 110 Euro: Ziehen Sie die Vorsteuer

Abgerechnet wird am Schluss: Die Kosten je Teilnehmenden lagen nicht über dem 110 Euro, und sie haben auch alle anderen Bedingungen für den Freibetrag erfüllt? Dann können Sie die Vorsteuer für alle Ausgaben ziehen, die Ihrem Betrieb für die Weihnachtsfeier in Rechnung gestellt wurden. Ansonsten nicht.
FAQ: Wen muss ich zur Weihnachtsfeier in meinem Betrieb einladen, wenn nicht?

Muss ich als Arbeitgeber alle Mitarbeitenden einladen?

Nein, das müssen Sie nicht – außer Sie wollen später pauschalen Steuerabzug nutzen, wenn die Kosten je Teilnehmer über 110 Euro liegen.

Muss ich auch den Kollegen einladen, dem ich zum Jahresende gekündigt habe?

So einen Mitarbeitenden nicht einzuladen, könnte zu Diskussionen dem Finanzamt führen, so Wulf. Aber es „dürfte die Pauschalierungsmöglichkeit meines Erachtens im Ergebnis nicht beseitigen“, sagt der Rechtsanwalt.

Was gilt bei der Einladung für Azubis, Minijobber, Leiharbeiter, Praktikanten?

„Kein Problem, es spricht nichts dagegen“, sagt der Rechtsanwalt.

Kann ich schon einen neuen Mitarbeitenden einladen, der nach Neujahr bei uns anfängt?

Auch das ist möglich.

Darf ich auch ein paar Geschäftsfreunde einladen?

Einzelfälle mit einem konkreten Bezug zum Kreis der Mitarbeitenden dürften unschädlich sein, so Wulf. Aber Vorsicht: Je höher der Anteil der Teilnehmenden, die nicht zu Ihrem Team oder deren Begleitung gehören, desto eher gilt die Feier nicht mehr als Betriebsfeier, sondern als Werbeveranstaltung.

Kann ich nur mein Leitungsteam einladen?

Ja, das geht, schließt aber die Möglichkeit der Steuerpauschalierung aus.

Ein Mann arbeitet in einem Industrie-Unternehmen.
Gegen den Fachkräftemangel

Arbeitgeberattraktivität im Handwerk: Was wirklich zählt

Gehalt bleibt wichtig. Doch ob Beschäftigte bleiben oder gehen, entscheiden Erhebungen zufolge oft Führung, Arbeitsbedingungen und Wertschätzung im Alltag.

Personal
Partyatmosphäre mit weiß und lila Lichtern und tanzenden Menschen.
Steuern

Werbungskosten: Keine Sonderregeln für Abschiedsfeier

Sie haben ein erfolgreiches Unternehmen aufgebaut und wollen den Abschied in den Ruhestand richtig feiern? Der Freibetrag von 110 Euro gilt auch für Sie!

Steuerrecht
Jemand sitzt von zwei kleinen Münzstapeln und tippt etwas in den Taschenrechner ein

Direkt ins Postfach

Aktuelle Meldungen und Tipps zu Steuern und Finanzen

Wer seine Zahlen kennt, trifft bessere Entscheidungen. Sichern Sie sich einen Wissensvorsprung mit unserem Newsletter.
Wasan - stock.adobe.com

Empfohlene Artikel

Auf einem Dokument mit dem Namen "Erbschaftssteuererklärung" liegt ein 100 Euro Schein, ein Kugelschreiber und zwei Münzen.
Direktversicherung

Wann zahlen Hinterbliebene doppelt Steuern?

Nicht verheiratete Paare sind im Todesfall im Nachteil: Auf das Geld von der Direktversicherung fallen Einkommen- und Erbschaftsteuer an.

Steuererklärung
Prokuristin Inga Köllner und Debitorenbuchhalterin Jessica Kleber (vorne im Bild) im Büro von Herden & Köllner Haustechnik in Hannover
Empfangspflicht kommt ab 2027

„Zum Glück gibt es die E-Rechnung“

Mit der E-Rechnung hat Inga Köllner bislang gute Erfahrungen gemacht. Hier sagt sie, welche Vorteile sie im Betriebsalltag spürt und wie sie sich auf die Ausstellungspflicht vorbereitet.

Digitalisierung
Paar sitzt zusammen auf dem Sofa, die Körper von Mann und Frau sind aber voneinander abgewand.
Realsplitting

Ist Unterhalt im Trennungsjahr von der Steuer abziehbar?

Unterhaltszahlungen sind bisher erst ab dem Folgejahr nach der Trennung als Sonderausgaben abziehbar. Dieses Urteil könnte das ändern.

Steuererklärung