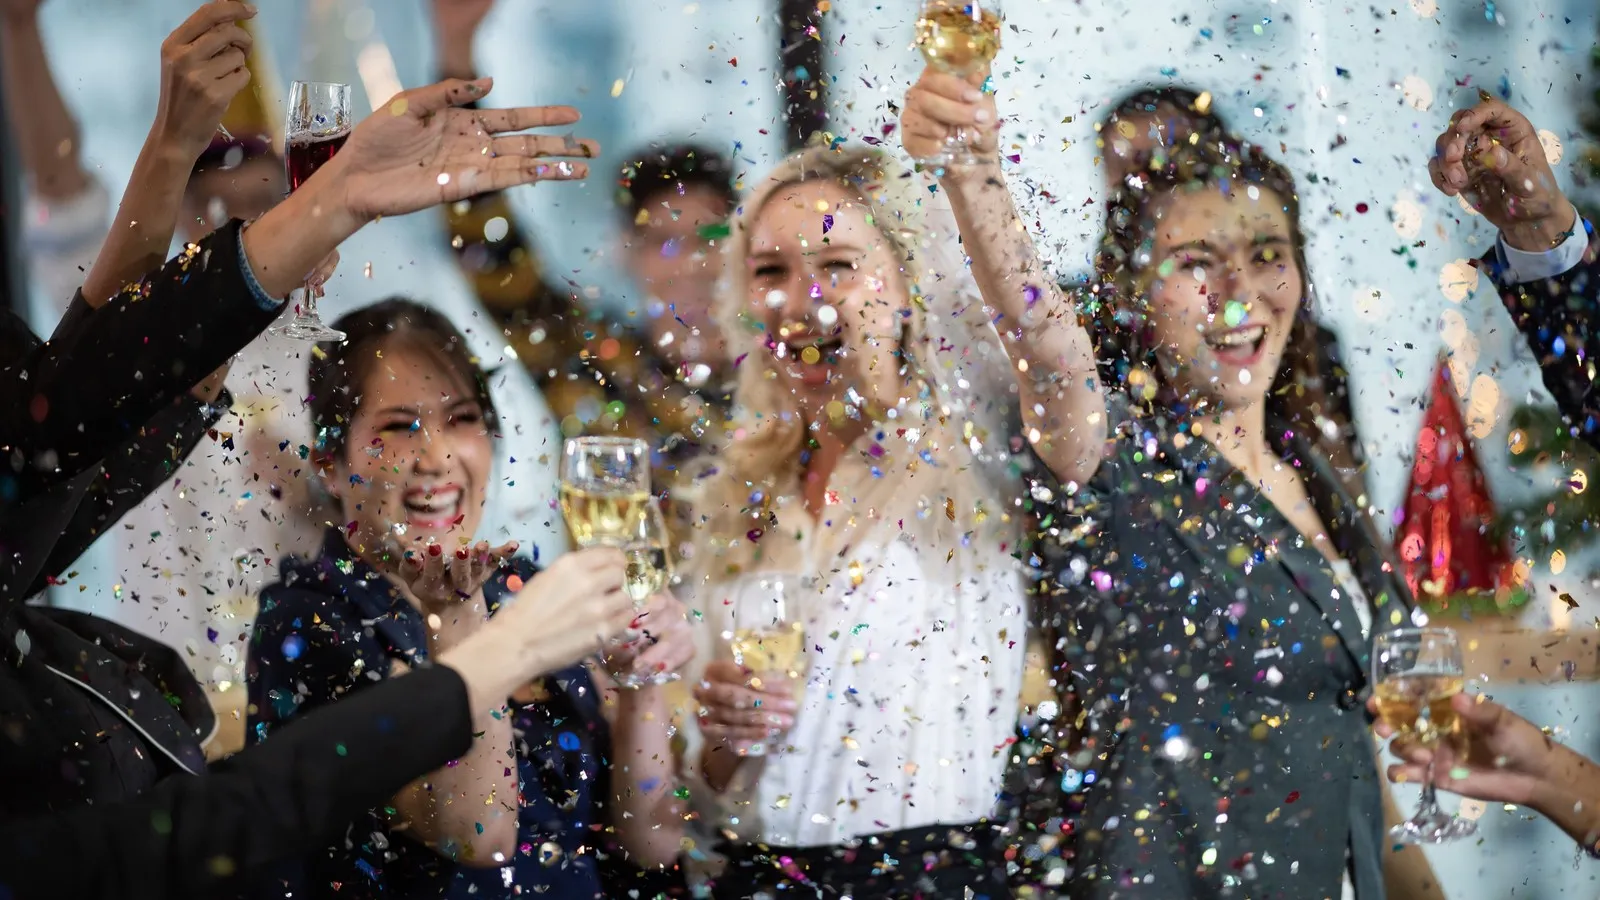Logo handwerk.com
Logo handwerk.com
Logo
ImpressumDatenschutzAGB
MediadatenÜber handwerk.com Unser TeamNewsletterKontakt
BFH-Urteil

Feier für Mitarbeitende zum Ruhestand: Was gilt steuerlich?

Auch im Handwerk gehen viele Babyboomer in den Ruhestand. Eine Abschiedsfeier ist angesagt? Ein Urteil zeigt, was Sie steuerlich beachten müssen.

2 Min.21.05.2026, 15:21 Uhr (Aktualisiert am 21.05.2026, 15:23 Uhr)
Von
Jörg Wiebking
Jörg Wiebking
Jörg Wiebking
Ein Team feiert bei der Arbeit: Durch die Luft fliegt Konfetti und die Mitarbeitenden haben Sektgläser in der Hand.
Die steuerliche 110-Euro-Grenze gilt nicht, wenn eine Abschiedsfeier für Mitarbeitende überwiegend betrieblichen Charakter hat. chokniti - stock.adobe.com

Zitiervorschlag

Feier für Mitarbeitende zum Ruhestand: Was gilt steuerlich?. In: /steuern-und-finanzen/feier-fuer-mitarbeitende-zum-ruhestand-was-gilt-steuerlich, 21.05.2026, /steuern-und-finanzen/feier-fuer-mitarbeitende-zum-ruhestand-was-gilt-steuerlich (abgerufen am: 18.11.2026)

Infos zum Zitiervorschlag

Hinweis: Wenn Sie etwas googeln, bekommen Sie neben den normalen Ergebnissen auch eine Box mit aktuellen News angezeigt. Wenn Sie handwerk.com als bevorzugte Quelle hinterlegen, tauchen unsere Inhalte dort häufiger für Sie auf. Fügen Sie handwerk.com hier als bevorzugte Quelle hinzu.

Anzeige

Relevante Themen

SteuerrechtSteuererklärungPersonal
Anzeige
Anzeige
Anzeige
Jörg Wiebking
Jörg Wiebking

Freier Autor für Betriebsführung, Recht und Steuern & Finanzen

Geht ein langjähriger Mitarbeiter in den Ruhestand, gehört eine Abschiedsfeier dazu. Das Finanzamt fordert in solchen Fällen oft Steuern für vermeintlich steuerpflichtigen Arbeitslohn. Der Bundesfinanzhof (BFH) hat nun entschieden, wann eine Verabschiedung steuerfrei bleibt.

Der Fall: Finanzamt will Lohnsteuer für Abschiedsfeier kassieren

Eine Bank organisiert und bezahlt eine Feier zum Abschied ihres Vorstandsvorsitzenden und zur Einführung seines Nachfolgers. Zur Feier lädt sie rund 300 Gäste ein, fast ausschließlich nach geschäftlichen Kriterien. Unter ihnen sind nur acht Familienangehörige des scheidenden Vorsitzenden.

Nach einer Lohnsteuer-Außenprüfung stuft das Finanzamt die Ausgaben als steuerpflichtigen Arbeitslohn des Vorstandsvorsitzenden ein. Die Begründung: Laut Lohnsteuerrichtlinie sind Sachleistungen bei Verabschiedungen Arbeitslohn, wenn die Kosten 110 Euro pro Gast übersteigen. Für die Lohnsteuer soll der Arbeitgeber haften, der dagegen klagt.

Das Urteil: Ehrung zum Abschied hat betrieblichen Charakter

Der BFH gibt dem Arbeitgeber Recht. Entscheidend sei, dass es sich um ein Fest des Arbeitgebers gehandelt hat. Nur im Fall einer privaten Feier des Mitarbeitenden hätte es sich um steuerpflichtigen Arbeitslohn gehandelt.

Ob eine Feier betrieblich oder privat ist, hängt laut BFH von den Umständen ab:

  • Was ist der Anlass der Feier?
  • Wer ist der Gastgeber?
  • Wer erstellt die Gästeliste?
  • Wer ist eingeladen?
  • Wo wird gefeiert?
  • Hat die Feier einen betrieblichen oder privaten Charakter?

Der BFH stellt zudem klar: Die Kosten für den Mitarbeitenden selbst und seine Familienangehörigen sind kein Arbeitslohn, wenn der Arbeitgeber eingeladen hat und die Teilnahme gesellschaftlich üblich ist. (Urteil vom 19. November 2025, Az. VI R 18/24)

Praxistipp: Warum Sie mit Ihrem Steuerberater sprechen sollten

Wenn Sie eine Abschiedsfeier für einen Mitarbeitenden planen – oder auch für sich selbst: Sprechen Sie mit Ihrem Steuerberater.

Denn trotz des arbeitgeberfreundlichen Urteils durch den BFH kann Ihnen das Finanzamt Grenzen setzen. So wie in dem Fall einer 95.000 Euro teuren Abschiedsparty für einen geschäftsführenden Gesellschafter in Bayern. Das Unternehmen hatte 162 Gäste geladen und 586 Euro pro Person ausgegeben – unter anderem für einen Trommelworkshop, ein Barista-Bike und neun Artisten. Das Finanzgericht Nürnberg hielt die Kosten für „unangemessen“ und erkannte nur 110 Euro pro Person an. Der Ex-Geschäftsführer musste deswegen 77.000 Euro als Arbeitslohn versteuern. (Urteil vom 19. Oktober 2022, Az. 3 K 51/22)
Ein älterer Herr mit gelbem Schutzhelm steht seinem Arbeitgeber gegenüber.
Personal

Vorsicht Rentenfalle: Fehlt diese Klausel in Ihren Arbeitsverträgen?

Wer das Rentenalter erreicht, geht automatisch in Rente? Das ist ein Irrtum. So können Arbeitgeber sich absichern und teure Fehler vermeiden.

Personal
Partyatmosphäre mit weiß und lila Lichtern und tanzenden Menschen.
Steuern

Werbungskosten: Keine Sonderregeln für Abschiedsfeier

Sie haben ein erfolgreiches Unternehmen aufgebaut und wollen den Abschied in den Ruhestand richtig feiern? Der Freibetrag von 110 Euro gilt auch für Sie!

Steuerrecht
Ob Sie wollen oder nicht: Als Führungskraft sind Sie immer ein Vorbild.
Personalführung

Der Chef als Vorbild: Was Mitarbeiter wirklich sehen

Sie wollen, dass Ihre Leute Ihre Regeln respektieren? Dann müssen Sie sie zuallererst selbst einhalten. Sonst verlieren Sie Ihre Glaubwürdigkeit.

Management
Laufende Vergütung aus einer Mitarbeiterkapitalbeteiligung: Das Finanzamt betrachtet die Zahlungen oft als Lohn, der Bundesfinanzhof hingegen als steuerlich günstigeren Kapitalertrag.
BFH-Urteil

Kein Lohn: Einkünfte aus Mitarbeiterbeteiligungen

Mitarbeiterbeteiligung mit Steuervorteil: Vergütungen aus einer typischen stillen Beteiligung sind Kapitalerträge – auch wenn sie an den Job gebunden sind.

Förderungen
Jemand sitzt von zwei kleinen Münzstapeln und tippt etwas in den Taschenrechner ein

Sicher in Finanzen

Fehler bei Steuern oder Kalkulation können teuer werden.

Bleiben Sie auf der sicheren Seite: Unser Newsletter liefert Ihnen regelmäßig praxisnahe Tipps direkt ins Ihr Postfach.
Wasan - stock.adobe.com

Empfohlene Artikel

unternehmer am notebook
Werbungskosten

Zweitwohnung als Arbeitszimmer voll absetzbar

Darf das Finanzamt die Werbungskosten für das Arbeitszimmer halbieren, wenn die Miete über ein Gemeinschaftskonto läuft? Ein Finanzgericht hat dazu eine klare Meinung.

Steuerrecht
Auf einem Dokument mit dem Namen "Erbschaftssteuererklärung" liegt ein 100 Euro Schein, ein Kugelschreiber und zwei Münzen.
Direktversicherung

Wann zahlen Hinterbliebene doppelt Steuern?

Nicht verheiratete Paare sind im Todesfall im Nachteil: Auf das Geld von der Direktversicherung fallen Einkommen- und Erbschaftsteuer an.

Steuererklärung
Prokuristin Inga Köllner und Debitorenbuchhalterin Jessica Kleber (vorne im Bild) im Büro von Herden & Köllner Haustechnik in Hannover
Empfangspflicht kommt ab 2027

„Zum Glück gibt es die E-Rechnung“

Mit der E-Rechnung hat Inga Köllner bislang gute Erfahrungen gemacht. Hier sagt sie, welche Vorteile sie im Betriebsalltag spürt und wie sie sich auf die Ausstellungspflicht vorbereitet.

Digitalisierung