Logo handwerk.com
Logo handwerk.com
MediadatenÜber handwerk.com Unser TeamNewsletterKontakt
Logo
ImpressumDatenschutzAGB
BFH-Urteil

Kein Lohn: Einkünfte aus Mitarbeiterbeteiligungen

Mitarbeiterbeteiligung mit Steuervorteil: Vergütungen aus einer typischen stillen Beteiligung sind Kapitalerträge – auch wenn sie an den Job gebunden sind.

1 Min.15.04.2026, 11:19 Uhr
Von
Jörg Wiebking
Jörg Wiebking
Jörg Wiebking
Laufende Vergütung aus einer Mitarbeiterkapitalbeteiligung: Das Finanzamt betrachtet die Zahlungen oft als Lohn, der Bundesfinanzhof hingegen als steuerlich günstigeren Kapitalertrag.
Laufende Vergütung aus einer Mitarbeiterkapitalbeteiligung: Das Finanzamt betrachtet die Zahlungen oft als Lohn, der Bundesfinanzhof hingegen als steuerlich günstigeren Kapitalertrag. weyo - stock.adobe.com

Zitiervorschlag

Kein Lohn: Einkünfte aus Mitarbeiterbeteiligungen. In: /betriebsfuehrung/kein-lohn-einkuenfte-aus-mitarbeiterbeteiligungen, 15.04.2026, /betriebsfuehrung/kein-lohn-einkuenfte-aus-mitarbeiterbeteiligungen (abgerufen am: 05.11.2026)

Infos zum Zitiervorschlag

Hinweis: Wenn Sie etwas googeln, bekommen Sie neben den normalen Ergebnissen auch eine Box mit aktuellen News angezeigt. Wenn Sie handwerk.com als bevorzugte Quelle hinterlegen, tauchen unsere Inhalte dort häufiger für Sie auf. Fügen Sie handwerk.com hier als bevorzugte Quelle hinzu.

Anzeige

Relevante Themen

FörderungenManagement
Anzeige
Anzeige
Anzeige
Jörg Wiebking
Jörg Wiebking

Freier Autor für Betriebsführung, Recht und Steuern & Finanzen

Mit Mitarbeiterkapitalbeteiligungen wollen Unternehmen Mitarbeitende gewinnen, binden und motivieren. Modelle gibt es dafür viele. Doch wie das Finanzamt die laufenden Einnahmen aus solchen Beteiligungen behandelt, hängt von deren vertraglicher Gestaltung ab:

  • als Arbeitslohn bei engem Bezug zur Arbeitsleistung,
  • als Einkünfte aus selbstständiger Tätigkeit, wenn eine atypisch stille Beteiligung zur Mitunternehmerschaft mit deren Rechten und Pflichten führt,
  • als steuerlich oft günstigerer Kapitalertrag bei einer Vereinbarung außerhalb des Arbeitsverhältnisses und ohne Mitunternehmerschaft.

Der Bundesfinanzhof (BFH) hat nun klargestellt, dass laufende Erträge aus einer Mitarbeiterbeteiligung Kapitalerträge sein können, auch wenn sie an ein Arbeitsverhältnis gebunden sind.

Der Fall: Ein Prokurist erhält Vergütungen aus einer typischen stillen Beteiligung, die das Unternehmen wichtigen Mitarbeitenden gewährt, solange das Arbeitsverhältnis besteht. Das Finanzamt will die Erträge als Lohn besteuern.

Das Urteil: Der BFH bewertet die Zahlungen als Einkünfte aus Kapitalvermögen. Die Begründung: Die Zahlungen beruhen auf der steuerwirksamen Vereinbarung über eine typische stille Beteiligung, einem sogenannten Sonderrechtsverhältnis. Dass die Beteiligung nur für die Dauer des Arbeitsverhältnisses besteht, spiele keine Rolle, da sie nicht an die Arbeitsleistung gekoppelt ist. Entscheidend für die Behandlung als Kapitaleinkünfte sei daher nur, dass die Beteiligung ernsthaft vereinbart und durchgeführt wird. (Urteil vom 21. Oktober 2025. Az. VIII R 13/23)

Tipp: Sie wollen beim Thema Steuern und Personal nichts verpassen? Nutzen Sie den kostenlosen Newsletter von handwerk.com. Jetzt hier anmelden!

Diese Artikel könnten Sie auch interessieren:
Empfohlene Artikel

Anna Hüllner, hier mit Holger Jentz dem Vorsitzender des Bildungsausschusses im Bundesverband Farbe zu sehen, ist 2025 Vize-Europameisterin der Maler und Lackierer geworden.
Wettbewerb für den Nachwuchs

EuroSkills 2027: Design für die offiziellen Medaillen gesucht

EuroSkills-Medaillen aus Gold, Silber und Bronze mit dem eigenen Entwurf versehen und 1.000 Euro gewinnen. Wer mitmachen kann und welche Voraussetzungen gelten.

Bildung
Handwerker baut ein neues Dachfenster ein.
KfW-Förderung

Frist beim Fördergeld verpasst: Berater haftet nicht

Weil er den Antrag zu spät stellt, erhält ein Bauherr keine KfW-Förderung für die Sanierung. Die Schuld gibt er dem Energieberater und verklagt ihn.

Förderungen
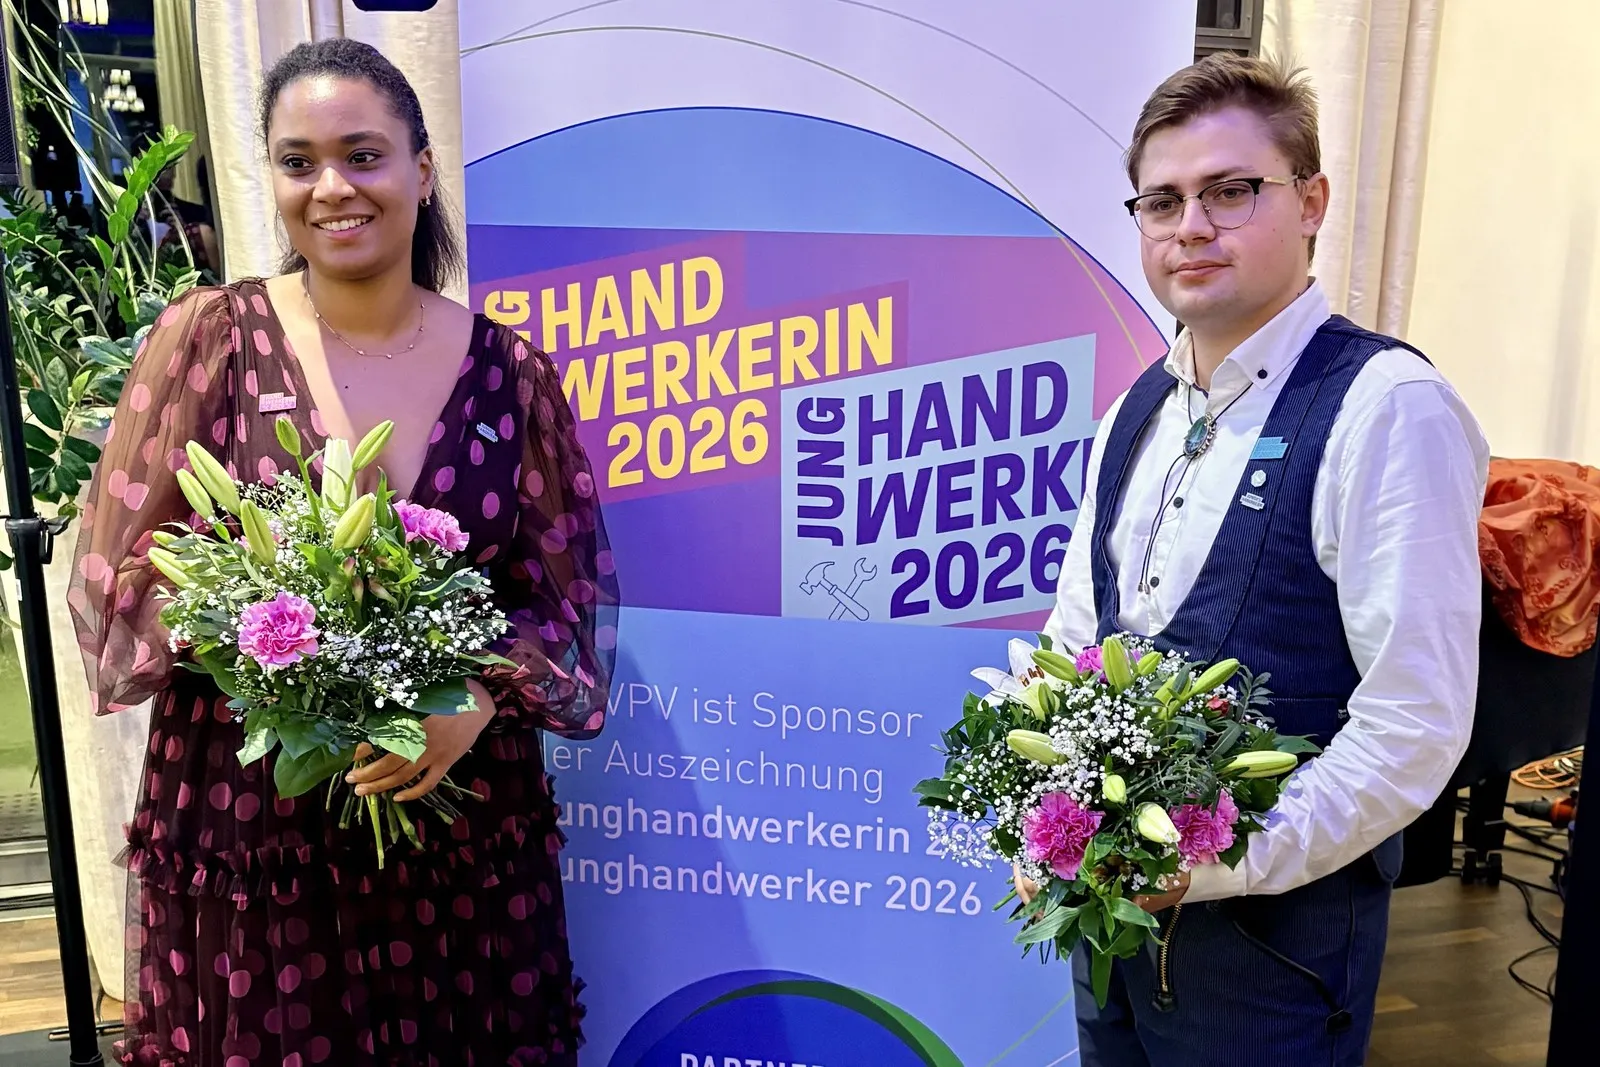
Junghandwerkerin und Junghandwerker 2026: Aminata Amoruso, Kosmetikermeisterin aus Berlin und Justus Brandt, Metallgestalter aus Neuruppin.
Preisverleihung im Handwerk

Junghandwerker 2026: Das sind die Preisträger

Erstmals haben die Handwerksjunioren einen Preis für junge Handwerker verliehen. Wer hat sich Titel und Gutschein gesichert?

Bildung