Logo handwerk.com
Logo handwerk.com
MediadatenÜber handwerk.com Unser TeamNewsletterKontakt
Logo
ImpressumDatenschutzAGB
Betriebsprüfung

Keine schnelle Steuerschätzung per Übertrag aus dem Vorjahr

Darf das Finanzamt die Steuerschätzung eines Jahres auf das nächste übertragen? Wann diese Hinzuschätzung unzulässig ist, erklärt ein Finanzgericht.

2 Min.13.08.2026, 15:43 Uhr (Aktualisiert am 17.08.2026, 11:11 Uhr)
Von
Jörg Wiebking
Jörg Wiebking
Jörg Wiebking
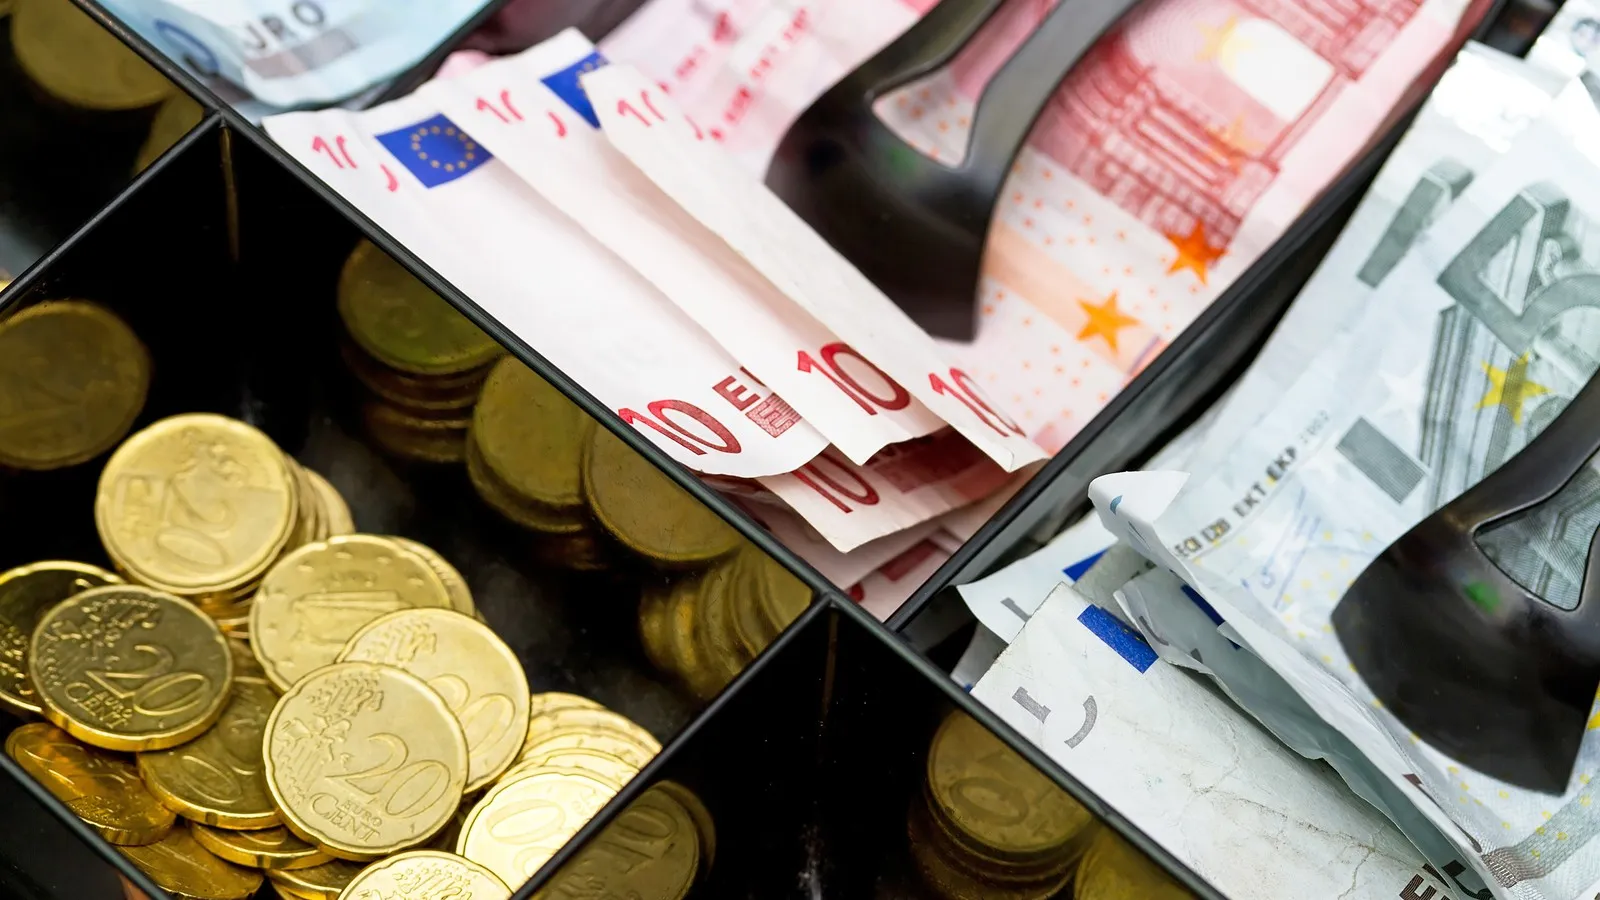
Kasse mit Euro-scheinen und Münzen
Nicht nur bei Kassenproblemen: Die Entscheidung des Finanzgerichts Hamburg betrifft jede Art der Hinzuschätzung. Patryk Kosmider - stock.adobe.com

Zitiervorschlag

Keine schnelle Steuerschätzung per Übertrag aus dem Vorjahr. In: /steuern-und-finanzen/keine-schnelle-steuerschaetzung-per-uebertrag-aus-dem-vorjahr, 13.08.2026, /steuern-und-finanzen/keine-schnelle-steuerschaetzung-per-uebertrag-aus-dem-vorjahr (abgerufen am: 12.11.2026)

Infos zum Zitiervorschlag

Hinweis: Wenn Sie etwas googeln, bekommen Sie neben den normalen Ergebnissen auch eine Box mit aktuellen News angezeigt. Wenn Sie handwerk.com als bevorzugte Quelle hinterlegen, tauchen unsere Inhalte dort häufiger für Sie auf. Fügen Sie handwerk.com hier als bevorzugte Quelle hinzu.

Anzeige

Auf einen Blick

Das Finanzgericht Hamburg verlangt vom Finanzamt nachvollziehbare Begründungen für Hinzuschätzungen im Fall eines Unternehmens.

Pauschale Übertragungen einer Schätzung auf andere Jahre sind oft unzulässig.

Betriebe sollten Schätzungen des Finanzamts genau prüfen und dokumentierte Kassenunterlagen sichern.

Relevante Themen

SteuerrechtBetriebsprüfung
Anzeige
Anzeige
Anzeige
Jörg Wiebking
Jörg Wiebking

Freier Autor für Betriebsführung, Recht und Steuern & Finanzen

Nach Betriebsprüfungen sind Hinzuschätzungen ein häufiger Streitpunkt. Prüfer verwerfen die Buchführung oft wegen angeblicher Mängel bei den Kassenaufzeichnungen und erhöhen die erklärten Umsätze und Gewinne.

Das Finanzgericht Hamburg stärkt nun die Rechte der Steuerzahler: Das Finanzamt müsse eine Schätzung nicht nur begründen, sondern auch die Höhe der Schätzung nachvollziehbar darlegen, kommentiert der Bund der Steuerzahler das Urteil.

Der Fall: Schätzung ohne Grund?

Nach einer Betriebsprüfung beanstandet das Finanzamt die Kassenführung eines Restaurants. Die Einzeldaten der Kassen seien nicht auslesbar, so die Prüfer. Deswegen gehen sie davon aus, dass das Restaurant seine Umsätze nicht vollständig angegeben hat. Die Prüfer verwerfen die Buchführung und schätzen den Umsatz. Anhand des vermeintlichen Fehlbetrags schätzen sie auch gleich noch die Umsätze der beiden Vorjahre.

Dagegen legt der Betrieb Einspruch ein. Das Vorgehen der Betriebsprüfer sei nicht korrekt. Zwar habe das Restaurant technische Probleme mit den Kassensystemen gehabt, jedoch alle Buchungen durch Papierbelege dokumentiert. Zudem habe er die Kassendaten später auf USB-Sticks nachgereicht. Zudem sei die Übertragung der Schätzung auf die Vorjahre unzulässig: Die Verhältnisse in den einzelnen Jahren seien nicht vergleichbar gewesen.

Das Urteil: Hinzuschätzung nicht einfach übertragen

Das Finanzgericht Hamburg gab dem Betrieb Recht. Die Entscheidung zeigt „erhebliche Zweifel“ an der Schätzbefugnis in diesem Fall:

1. Datenträger-Probleme kehren die Beweislast nicht um

Zwar müssten Unternehmer, die elektronische Kassensysteme verwenden, Einzelaufzeichnungen führen. Doch in diesem Fall sei nicht mit Sicherheit zu ermitteln, ob der Betrieb tatsächlich gegen diese Vorschrift verstoßen hat. Die sich teilweise widersprechenden Aussagen von Betrieb und Finanzamt, um wie viele USB-Sticks es ging und welche Daten sie enthielten, seien nicht überprüfbar. Das Gericht könne nicht ausschließen, dass die Kassendaten ursprünglich vorhanden waren.

Es sei jedoch nicht Sache des Betriebs, einen Nachweis über die Daten auf einem dem Finanzamt vorliegenden USB-Stick zu erbringen.

2. Behauptungen ersetzen keine Tatsachen

Das Finanzamt hatte die Hinzuschätzung auch damit begründet, dass der Betrieb Erlöse „nicht vollständig“ in der Steuererklärung angegeben habe. Den Beweis dafür habe das Finanzamt jedoch nicht erbracht.

3. Schätzmethode nicht angemessen

Zwar spreche aus Sicht des Gerichts nichts gegen eine Aufschlagskalkulation. Doch die einfache Übertragung der ermittelten Werte eines Jahres auf ein anderes Jahr sei nur zulässig, wenn sich die Betriebsstruktur nicht wesentlich geändert hat. (Entscheidung vom 24. Februar 2026, Az. 6 V 90/25)

Tipp: Betriebe sollten Hinzuschätzungen nicht vorschnell akzeptieren

Das Finanzgericht zeige „dass Gerichte die Schätzungen der Finanzverwaltung nicht ungeprüft übernehmen“, so der Bund der Steuerzahler. „Insbesondere wenn Prüfer Erkenntnisse aus einzelnen Jahren pauschal auf andere Zeiträume übertragen, lohnt sich eine genaue rechtliche Überprüfung.“
Ein Taschenrechner neben einer Hand, die mit einem Stift auf einem Block schreibt. Neben dem Taschenrechner steht ein rotes Prozentzeichen.
Steuern

Wann ist ein Sicherheitsaufschlag bei Hinzuschätzung zulässig?

Buchführungsmängel können zur Hinzuschätzung von Umsatz und Gewinn führen. Wann wählt das Finanzamt dafür einen Sicherheitsaufschlag?

Steuerrecht
Ein Zettel mit einer Tabelle mit Zahlen. Die Zahl 34,250.000 wird mit einem roten Stift umkreist.
Steuern

Wann ist eine Schätzung von Umsatz und Gewinn zulässig?

Wird das Finanzamt bei einer Betriebsprüfung fündig, kann es Umsatz und Gewinn anhand einer Richtsatzsammlung schätzen. Geht das auch anders?

Steuerrecht
Mann hält ein Handy hoch, darüber wird eine virtuelle E-Mail angezeigt.

Mehr vom Gewinn

Steuern, Kosten, Kalkulation. Schnell geht Geld verloren.

2x wöchentlich & kostenlos: Unser Newsletter zeigt Ihnen, wie Sie finanziell den Überblick behalten.

ภัทรชัย รัตนชัยวงค์ - stock.adobe.com

Empfohlene Artikel

Auf einem Dokument mit dem Namen "Erbschaftssteuererklärung" liegt ein 100 Euro Schein, ein Kugelschreiber und zwei Münzen.
Direktversicherung

Wann zahlen Hinterbliebene doppelt Steuern?

Nicht verheiratete Paare sind im Todesfall im Nachteil: Auf das Geld von der Direktversicherung fallen Einkommen- und Erbschaftsteuer an.

Steuererklärung
Prokuristin Inga Köllner und Debitorenbuchhalterin Jessica Kleber (vorne im Bild) im Büro von Herden & Köllner Haustechnik in Hannover
Empfangspflicht kommt ab 2027

„Zum Glück gibt es die E-Rechnung“

Mit der E-Rechnung hat Inga Köllner bislang gute Erfahrungen gemacht. Hier sagt sie, welche Vorteile sie im Betriebsalltag spürt und wie sie sich auf die Ausstellungspflicht vorbereitet.

Digitalisierung
Ein Team feiert bei der Arbeit: Durch die Luft fliegt Konfetti und die Mitarbeitenden haben Sektgläser in der Hand.
Zehn Tipps

So setzen Sie die Weihnachtsfeier 2026 von der Steuer ab

Sie planen eine Weihnachtsfeier für Ihr Team? Diese Steuerregeln sollten Sie vor und nach der Feier beachten – damit nicht alle für Ihre Party zahlen.

Steuerrecht