Logo handwerk.com
Logo handwerk.com
MediadatenÜber handwerk.com Unser TeamNewsletterKontakt
Logo
ImpressumDatenschutzAGB
Steuern

Firmenwagen: Versicherungsleistung ist Betriebseinnahme

Wenn der Firmenwagen zum Betriebsvermögen zählt, gelten Versicherungsleistungen in voller Höhe als Betriebseinnahmen – egal, wer die Police bezahlt.

2 Min.16.10.2018, 16:33 Uhr
Von
Jörg Wiebking
Jörg Wiebking
Jörg Wiebking
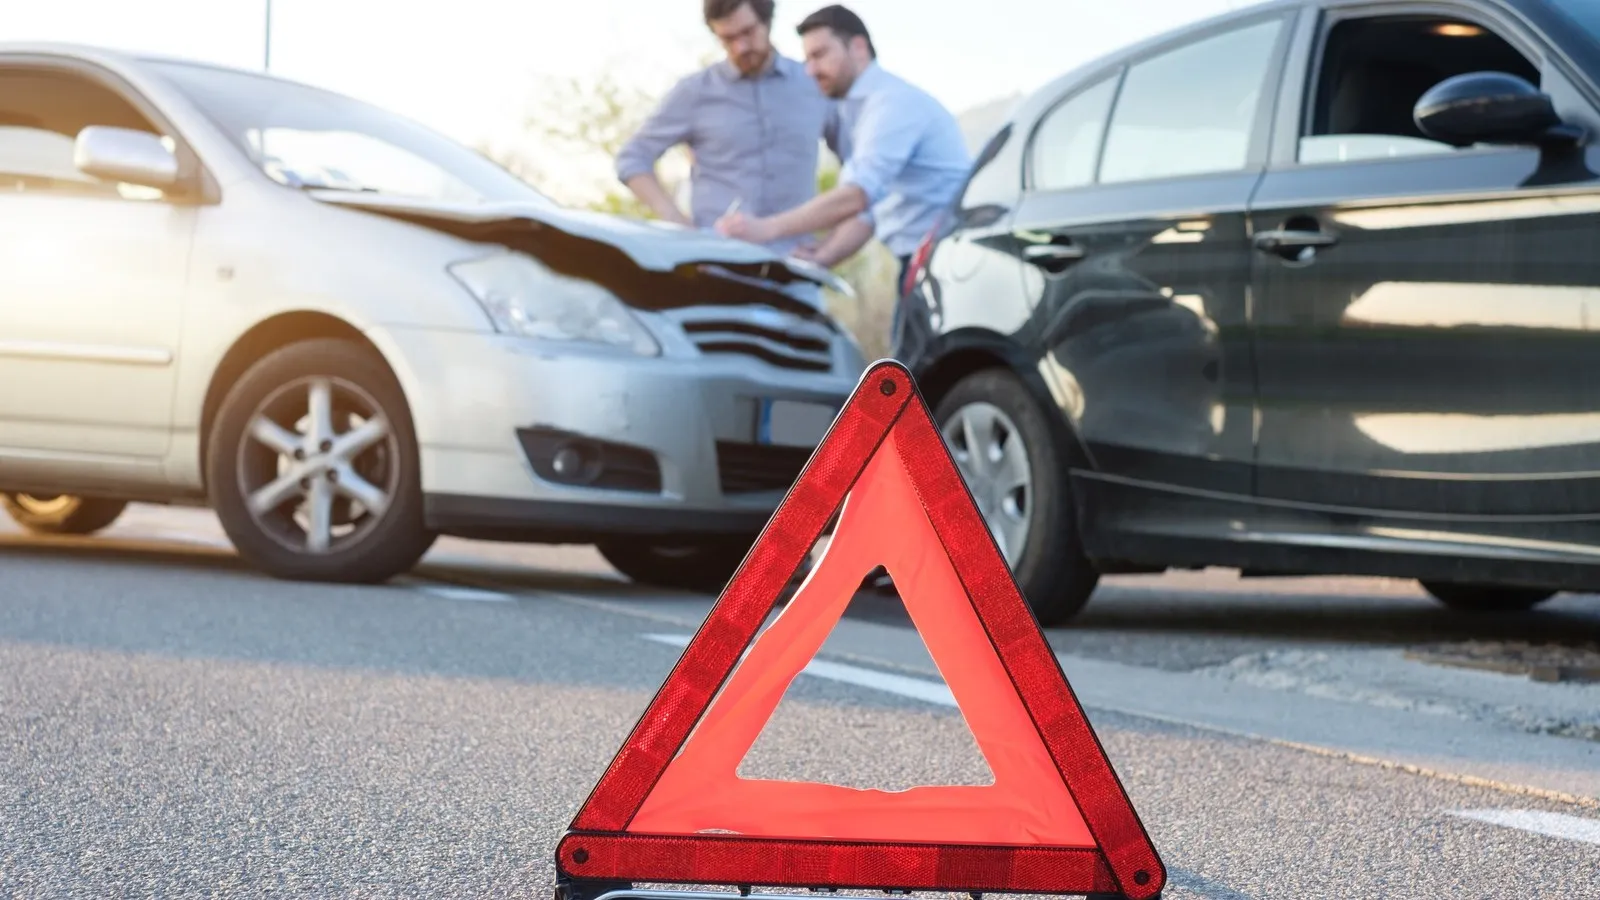
Zwei Männer bei einem Verkehrsunfall mit zwei Autos. Im Fokus steht das Warndreieck.
Das Finanzgericht stellte klar, dass Versicherungsleistungen für Fahrzeuge im Betriebsvermögen grundsätzlich dem Betrieb zuzurechnen sind. Paolese - stock.adobe.com

Zitiervorschlag

Firmenwagen: Versicherungsleistung ist Betriebseinnahme. In: /steuern-und-finanzen/firmenwagen-versicherungsleistung-ist-betriebseinnahme, 16.10.2018, /steuern-und-finanzen/firmenwagen-versicherungsleistung-ist-betriebseinnahme (abgerufen am: 05.11.2026)

Infos zum Zitiervorschlag

Hinweis: Wenn Sie etwas googeln, bekommen Sie neben den normalen Ergebnissen auch eine Box mit aktuellen News angezeigt. Wenn Sie handwerk.com als bevorzugte Quelle hinterlegen, tauchen unsere Inhalte dort häufiger für Sie auf. Fügen Sie handwerk.com hier als bevorzugte Quelle hinzu.

Anzeige

Auf einen Blick

Bei einem gemischt genutzten Firmenwagen kann sich der Betriebsinhaber entscheiden, ob er den Wagen zum Betriebsvermögen zählt.

Entscheidet er sich dafür, kann er auch alle Kosten als Betriebsausgaben absetzen, etwa die Versicherungsprämien.

Im Umkehrschluss zählen dann aber auch alle Zahlungen der Versicherung als Betriebseinnahmen.

Relevante Themen

VersicherungenSteuerrecht
Anzeige
Anzeige
Anzeige
Jörg Wiebking
Jörg Wiebking

Freier Autor für Betriebsführung, Recht und Steuern & Finanzen

Eigentlich ist die Lage nach ständiger Rechtsprechung des Bundesfinanzhofs eindeutig – auch für Firmenwagen: Versicherungseinnahmen aus Betriebsvermögen sind Betriebseinnahmen. Doch was passiert, wenn der Wagen dem Betrieb gehört, die Versicherung aber privat vom Gatten abgeschlossen wird?

Der Fall: Ehemann schließt private Versicherung für Firmenwagen ab

Im Betriebsvermögen einer selbstständigen Handelsvertreterin befand sich ein betrieblich und privat genutztes Fahrzeug. Die Kfz-Haftpflichtprämie machte sie als Betriebsausgabe geltend. Die Kaskoversicherung hatte hingegen ihr Ehegatte abgeschlossen und bezahlt – weil er als Beamter einen günstigeren Tarif hatte.

Nach einem selbst verschuldeten Unfall machte die Frau die von ihr gezahlten Reparaturkosten als Betriebsausgaben geltend. Später erstattete die Kaskoversicherung die Kosten dem Ehemann. Die Zahlung behielt der Gatte, die Frau gab sie daher nicht als Betriebseinnahmen an. Das Finanzamt sah das anders – es setzte die Versicherungsleistungen als Betriebseinnahmen an.

Das Urteil: Beim Betriebsvermögen gilt „ganz oder gar nicht“

Das Finanzgericht (FG) Nürnberg gab dem Finanzamt recht: Schadenersatz- oder Versicherungsleistungen, die ein Unternehmen als Ausgleich für einen Schaden an einem Firmen-Kfz. im Betriebsvermögen vereinnahmt, sind stets Betriebseinnahmen. (Urteil vom 7. Dezember 2017, Az. 6 K 1148/16).

Dabei machten die Richter auch klar, wie Sonderfälle – wie zum Beispiel die teilweise private Nutzung und die private Versicherung – steuerlich zu behandeln sind:
  • Es kommt nicht darauf an, ob der Schaden während der betrieblichen oder der privaten Nutzung eintritt.
  • Die Leistung der Versicherung kann nicht nach der Nutzungsquote in einen betrieblichen und einen privaten Teil aufgeteilt werden.
  • Dass der Ehemann die Versicherung abgeschlossen und die Leistungen kassiert hat, spielt auch keine Rolle: Es handele sich um „eine Versicherung für fremde Rechnung“, deren Leistungen dem Versicherten zusteht. Der Versicherungsnehmer ist daher verpflichtet, den an ihn gezahlten Betrag an den Versicherten weiterzuleiten.
  • Dass die Frau das Geld nicht von ihrem Gatten eingefordert hatte, entspreche nicht dem Verhalten, dass unter fremden Dritten üblich sei. Folglich handele es sich um einen „Verzicht aus privaten Gründen“ und der sei steuerlich wie eine Privatentnahme zu werten. Der Überschuss der Betriebseinnahmen über die Betriebsausgaben wäre dann um den Wert der Forderung zu erhöhen.
  • Fazit: Die Unternehmerin muss die Forderung als Betriebseinnahme behandeln, auch wenn kein Geld an den Betrieb geflossen sei.

Empfohlene Artikel

Tischlermeisterin Maxime Krämer schneidet in der Werkstatt mit einer großen Säge Holz zu.
Mutterschutz für Selbstständige

„Ich will nicht, dass andere Frauen in meine Situation kommen“

Die fehlende Absicherung kostete Tischlermeisterin Maxime Krämer ihre Selbstständigkeit. Warum sie weiter für den Mutterschutz für Selbstständige kämpft.

Gesetzgebung
Ein Mann sitzt auf einem Sofa und hat sein gegipstes Bein hochgelegt.
Arbeitsunfall

Homeoffice: Nicht jeder Weg zum Essen ist versichert

Sie arbeiten im Homeoffice oder mobil: Sind Sie dann auf dem Weg zum Mittagessen unfallversichert? Zwei aktuelle Fälle klären die Lage.

Versicherungen
Drohne wird von einem Mann gesteuert.
Haftung

Betriebshaftpflicht: Worauf Handwerker achten sollten

Ein Missgeschick ist im Handwerk schnell passiert und teuer. Die Betriebshaftpflichtversicherung springt ein – wenn der Vertrag wirklich zum Betrieb passt.

Versicherungen