Logo handwerk.com
Logo handwerk.com
MediadatenÜber handwerk.com Unser TeamNewsletterKontakt
Logo
ImpressumDatenschutzAGB
BMF-Schreiben

Neue Regeln zur Stromkostenerstattung für E-Dienstwagen

Stromkosten für Elektro-Dienstwagen steuerfrei erstatten: Diese Nachweise brauchen Arbeitgeber, wenn Mitarbeitende ein Fahrzeug zuhause laden.

2 Min.12.03.2026, 14:35 Uhr (Aktualisiert am 29.07.2026, 10:29 Uhr)
Von
Jörg Wiebking
Jörg Wiebking
Jörg Wiebking
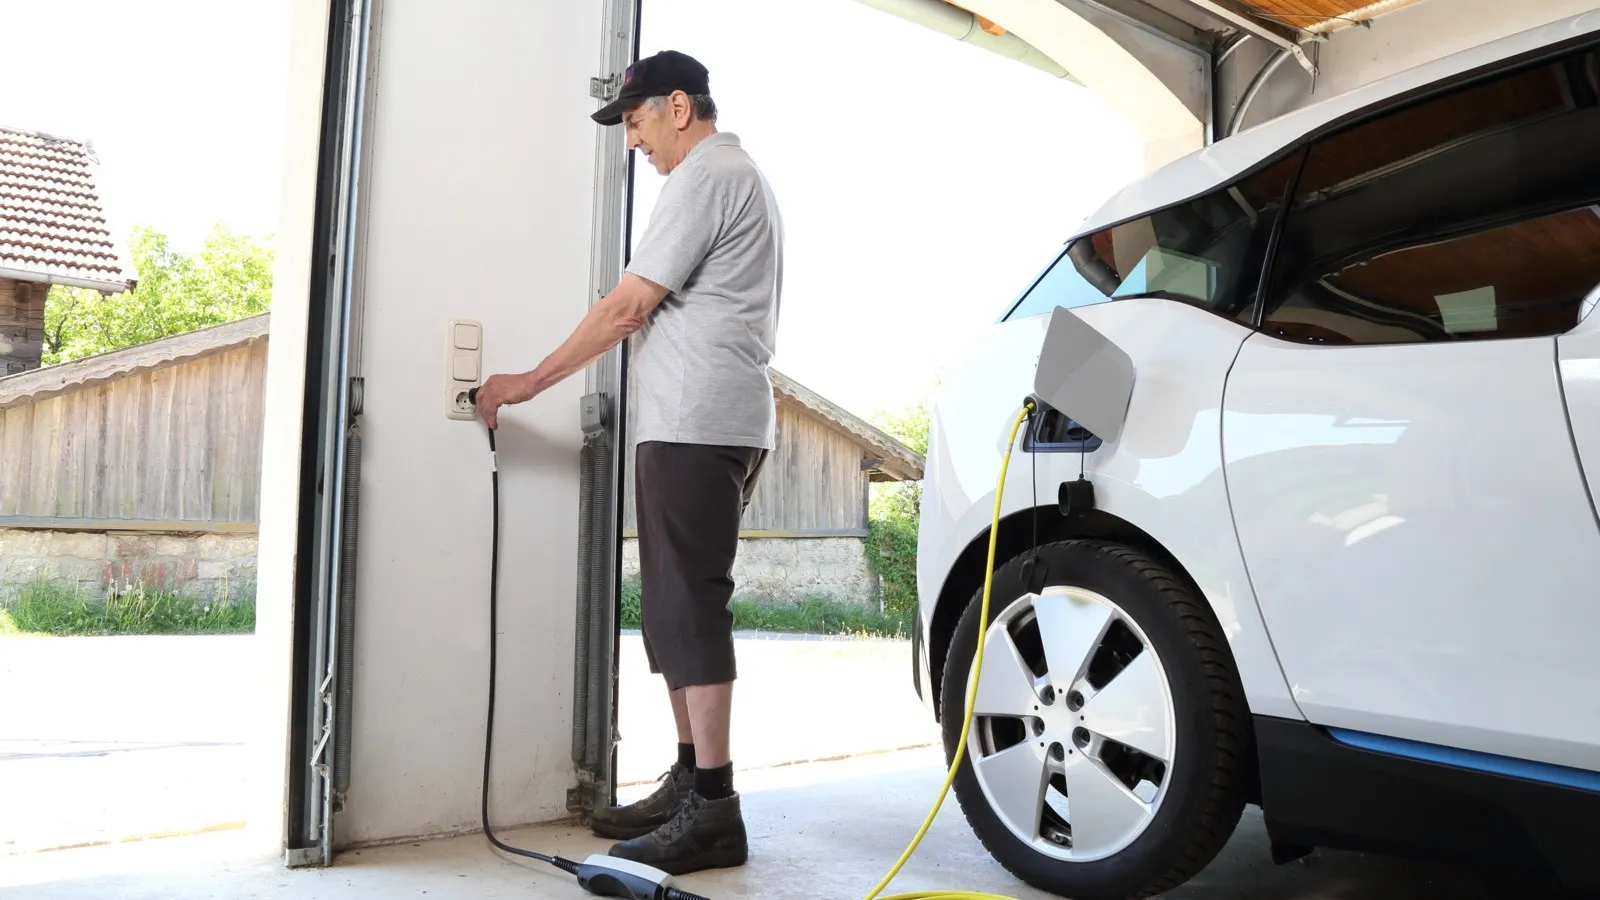
Seit Anfang 2026 dürfen Arbeitgeber nur noch die tatsächlich angefallenen Stromkosten steuerfrei ersetzen.
Seit Anfang 2026 dürfen Arbeitgeber nur noch die tatsächlich angefallenen Stromkosten steuerfrei ersetzen. RioPatuca - stock.adobe.com

Zitiervorschlag

Neue Regeln zur Stromkostenerstattung für E-Dienstwagen. In: /betriebsfuehrung/neue-regeln-zur-stromkostenerstattung-fuer-e-dienstwagen, 12.03.2026, /betriebsfuehrung/neue-regeln-zur-stromkostenerstattung-fuer-e-dienstwagen (abgerufen am: 06.11.2026)

Infos zum Zitiervorschlag

Hinweis: Wenn Sie etwas googeln, bekommen Sie neben den normalen Ergebnissen auch eine Box mit aktuellen News angezeigt. Wenn Sie handwerk.com als bevorzugte Quelle hinterlegen, tauchen unsere Inhalte dort häufiger für Sie auf. Fügen Sie handwerk.com hier als bevorzugte Quelle hinzu.

Anzeige

Relevante Themen

FuhrparkManagementDigitalisierungSoftware
Anzeige
Anzeige
Anzeige
Jörg Wiebking
Jörg Wiebking

Freier Autor für Betriebsführung, Recht und Steuern & Finanzen

Elektro- und Hybridfahrzeuge sind bei Arbeitnehmern als Dienstwagen gefragt – auch aus steuerlichen Gründen:

  • Zwar müssen sie den geldwerten Vorteil für die Privatnutzung versteuern, doch dieser fällt bei E-Fahrzeugen geringer aus als bei Verbrennern.
  • Außerdem können Arbeitgeber die Kosten steuerfrei erstatten, wenn Mitarbeitende den Dienstwagen zu Hause laden.

Bislang war dieser Auslagenersatz unkompliziert per Pauschalbetrag möglich. Doch das hat sich geändert: Seit Anfang 2026 sind Pauschalen für die Stromkostenerstattung nicht mehr erlaubt. Das Bundesfinanzministerium (BMF) hat die Regeln dafür in einem Schreiben neu gefasst: Arbeitgeber dürfen nur noch die tatsächlich angefallenen Stromkosten steuerfrei ersetzen. Das ist aufwändiger als die alte Regelung, da einige Nachweise erforderlich sind.

Strommenge: nur mit Stromzähler

Mitarbeitende müssen die geladene Strommenge nachweisen. Das ist auf drei Wegen möglich:

  • über fahrzeuginterne Messsysteme, die Strommenge und Ladeort erfassen,
  • mit mobilen Stromzählern, die zwischen Fahrzeug und Stromquelle geschaltet werden,
  • durch eine Wallbox mit separatem Stromzähler für den Dienstwagen.

Tipp: Steuerberater empfehlen, dass die Wallbox eichrechtskonform oder zumindest MID-zertifiziert sein sollte. MID steht für die europäische Messgeräterichtlinie „Measuring Instruments Directive“. Davon ist im BMF-Schreiben zwar nicht die Rede. Doch das Schreiben zielt auf objektiv richtige Werte ab  – und die sind mit geeichten oder MID-konformen Zählern sicher nachweisbar.

Strompreis: Pauschalwert oder Kostennachweis

Wie hoch die Kostenerstattung ausfällt, hängt außerdem vom Strompreis je Kilowattstunde ab. Für den Nachweis haben Arbeitgeber ein Wahlrecht:

  • Variante 1: Arbeitgeber können für die Berechnung den Durchschnittsstrompreis für Haushalte nutzen, den das Statistische Bundesamt (Destatis) ermittelt. Das BMF bezeichnet diese Lösung als „Strompreispauschale“. Destatis gibt verschiedene Werte an, nach Verbrauchsmengen mit und ohne Steuern. Maßgeblich ist immer der Preis des ersten Halbjahres des Vorjahres inklusive Steuern und Abgaben für einen Jahresverbrauch von 5.000 bis 15.000 Kilowattstunden. Dieser Wert wird auf volle Cent abgerundet. Für 2026 beträgt er 34 Cent pro Kilowattstunde – das ist der Durchschnittspreis für das erste Halbjahr 2025.
  • Variante 2: Alternativ können Mitarbeitende die tatsächlichen Stromkosten nachweisen. Dafür müssen sie ihre Stromverträge und Abrechnungen vorlegen. Entscheidend ist dann der jeweilige Haushaltstarif, also der Preis pro Kilowattstunde einschließlich eines anteiligen Grundpreises. Bei dynamischen Tarifen kann der durchschnittliche monatliche Preis pro Kilowattstunde herangezogen werden.

Die Strompreispauschale ist für Arbeitgeber die einfachere Lösung. Auch für Mitarbeitende kann sie vorteilhaft sein, wenn ihr persönlicher Stromtarif unter der Pauschale liegt. Ist der Tarif höher, entsteht ein Nachteil.

Wichtig: Arbeitgeber können jedes Jahr neu zwischen diesen beiden Varianten wählen. Die gewählte Methode gilt dann für das gesamte Kalenderjahr.
Jemand sitzt von zwei kleinen Münzstapeln und tippt etwas in den Taschenrechner ein

Direkt ins Postfach

Aktuelle Meldungen und Tipps zu Steuern und Finanzen

Wer seine Zahlen kennt, trifft bessere Entscheidungen. Sichern Sie sich einen Wissensvorsprung mit unserem Newsletter.
Wasan - stock.adobe.com

Empfohlene Artikel

Tanken ist derzeit ein teures Vergnügen.
Anfahrtskostenrechner von handwerk.com

Anfahrtskosten 2026: Wie viel dürfen Handwerker verlangen?

Wenn Handwerker Anfahrtskosten berechnen, haben Kunden Fragen: Darf der das? Warum ist das so teuer? Muss ich das zahlen? Hier die Antworten.

Finanzierung
Ein Zapfhahn liegt auf mehreren Euro-Scheinen
Tankrabatt-Monitor

Tankrabatt: Wie viel kommt bei den Kunden an?

Um 17 Cent pro Liter Kraftstoff soll die erneute Senkung der Mineralölsteuer Autofahrer entlasten. Ob das funktioniert, zeigt ein neuer Tankstellen-Monitor des DIW Berlin.

Fuhrpark
VW ID.Buzz Cargo
Rückblick IAA Transportation 2026

Diese neuen E-Transporter sollten Handwerker kennen

Neue E-Transporter, mehr Reichweite und kürzere Ladezeiten: Auf der IAA Transportation 2026 präsentierten die Hersteller zahlreiche Neuheiten für Handwerksbetriebe.

Fuhrpark