Immobilien: Bei möglicher Sanierung keine höhere Abschreibung
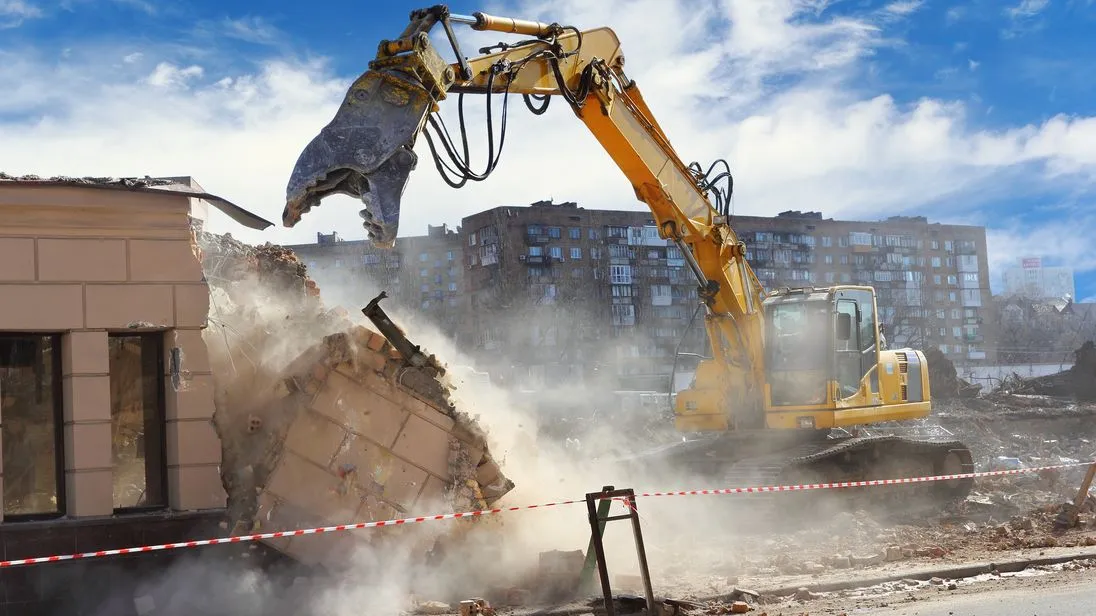
Abriss und Neubau? Was unternehmerisch sinnvoll ist, führt nicht automatisch zur schnelleren Abschreibung von Immobilien, wie dieses Urteil zeigt.
-square.jpg?f=webp)
Anzeige
Abriss und Neubau? Was unternehmerisch sinnvoll ist, führt nicht automatisch zur schnelleren Abschreibung von Immobilien, wie dieses Urteil zeigt.
Wer eine eigene Immobilie für seinen Handwerksbetrieb nutzt oder vermietet, kann die Anschaffungskosten über die Nutzungsdauer abschreiben. In vielen Fällen beträgt die lineare Abschreibung zwei Prozent pro Jahr; nach 50 Jahren ist die Immobilie vollständig abgeschrieben.
Doch es gibt Fälle mit kürzerer Nutzungsdauer. Dann kann der Eigentümer der Immobilie eine höhere jährliche Abschreibung geltend machen. Dafür muss er durch ein Gutachten nachweisen, dass bauliche Mängel, eine intensive Nutzung oder andere Gründe zu einer kürzeren Restnutzungsdauer führen. Ein anderer anerkannter Grund wäre es, wenn die Immobilie in absehbarer Zeit nicht mehr wirtschaftlich nutzbar ist.
Die Hürden für den Nachweis einer wirtschaftlich verkürzten Nutzungsdauer sind jedoch hoch, wie ein aktuelles Urteil des Finanzgerichts München zeigt.
Ein Unternehmen hat eine Immobilie erworben und diese als Unterkunft für Asylbewerber für zehn Jahre vermietet. Für die Immobilie machte es jährlich zehn Prozent Abschreibungen für Aufwendungen (AfA) geltend. Nach einer Außenprüfung kam das Finanzamt zu dem Ergebnis, dass diese höhere Abschreibung nicht gerechtfertigt sei. Das Unternehmen habe keine Nachweise vorgelegt, die eine Abweichung von den üblichen zwei Prozent AfA rechtfertigen würden.
Die Eigentümer der Immobilie legten daraufhin ein Gutachten eines öffentlich bestellten und vereidigten Sachverständigen vor. Dieser schätzte die Restnutzungsdauer der Immobilie auf zehn Jahre. Nach Ablauf des Mietvertrages für die Asylbewerberunterkunft lasse sich das Objekt nicht weiter nutzen. Die einzige wirtschaftliche Möglichkeit sei ein vollständiger Abriss und Neubau.
Das Finanzamt ließ sich darauf nicht ein. Der Fall landete vor Gericht.
Das Gericht beauftragte ebenfalls einen Gutachter – und folgte dessen Einschätzung:
Daher lehnte das Finanzgericht eine Verkürzung der Nutzungsdauer ab. (Urteil vom 10. April 2025, Az. 10 K 1531/21).
Wer seine Zahlen kennt, trifft bessere Entscheidungen. Sichern Sie sich einen Wissensvorsprung mit unserem Newsletter.