Logo handwerk.com
Logo handwerk.com
MediadatenÜber handwerk.com Unser TeamNewsletterKontakt
Logo
ImpressumDatenschutzAGB
Steuern

Was gehört in die Leistungsbeschreibung einer E-Rechnung?

Vorsicht bei den Pflichtangaben in einer E-Rechnung. Ein Hinweis auf angehängte Dateien genügt nicht als Leistungsbeschreibung. Der Aufwand für Betriebe steigt.

2 Min.09.02.2026, 11:07 Uhr
Von
Jörg Wiebking
Jörg Wiebking
Jörg Wiebking
Anhänge sind weiter erlaubt, doch die Leistungsbeschreibung muss in der E-Rechnung detailliert genug ausfalle, um leicht prüfbar zu sein.
Anhänge sind weiter erlaubt, doch die Leistungsbeschreibung muss in der E-Rechnung detailliert genug ausfalle, um leicht prüfbar zu sein. hakinmhan - stock.adobe.com

Zitiervorschlag

Was gehört in die Leistungsbeschreibung einer E-Rechnung?. In: /betriebsfuehrung/was-gehoert-in-die-leistungsbeschreibung-einer-e-rechnung, 09.02.2026, /betriebsfuehrung/was-gehoert-in-die-leistungsbeschreibung-einer-e-rechnung (abgerufen am: 04.11.2026)

Infos zum Zitiervorschlag

Hinweis: Wenn Sie etwas googeln, bekommen Sie neben den normalen Ergebnissen auch eine Box mit aktuellen News angezeigt. Wenn Sie handwerk.com als bevorzugte Quelle hinterlegen, tauchen unsere Inhalte dort häufiger für Sie auf. Fügen Sie handwerk.com hier als bevorzugte Quelle hinzu.

Anzeige

Relevante Themen

DigitalisierungSoftwareProzessoptimierung
Anzeige
Anzeige
Anzeige
Jörg Wiebking
Jörg Wiebking

Freier Autor für Betriebsführung, Recht und Steuern & Finanzen

Die Leistungsbeschreibung in einer Rechnung gehört zu den Pflichtangaben. Sie soll dem Finanzamt die Kontrolle beim Abgleich zwischen der gelieferten und berechneten Leistung ermöglichen.

Die Praxis sieht oft so aus: Zur Vereinfachung dürfen Handwerksbetriebe auch auf Dokumente in der Anlage verweisen, etwa auf Lieferscheine und Leistungsverzeichnisse. Das erlaubt Paragraf 31 der Umsatzsteuer-Durchführungsverordnung (UStDV). Voraussetzung: „Die Angaben müssen leicht und eindeutig nachprüfbar sein.“

Diese Regelung hat die Rechnungserstellung bisher erleichtert, doch für E-Rechnungen soll sie so nun nicht mehr gelten.

E-Rechnung: Leistungsbeschreibung gehört in die Pflichtangaben

Das Bundesfinanzministerium (BMF) stellt in einem aktuellen Schreiben klar:

  • Eine ordnungsgemäße E-Rechnung muss alle umsatzsteuerrechtlichen Pflichtangaben im strukturierten Teil der E-Rechnung enthalten.
  • Ein Verweis auf eine Anlage mit unstrukturierten Angaben reicht nicht aus.
  • Auch aus 31 Abs. 1 UStDV „folge nichts anderes“: Die Leistungsbeschreibung müsse anhand der in den strukturierten Daten enthaltenen Angaben eindeutig und leicht prüfbar sein. (BMF-Schreiben vom 15.10.2025, III C 2 – S 7287-a/00019/007/243)

Der Zentralverband des Deutschen Handwerks (ZDH) sieht das kritisch: Diese Verschärfung stelle die Betriebe in der Praxis vor „erhebliche Herausforderungen“.

Wie ausführlich muss die Leistungsbeschreibung sein?

Der ZDH hatte vor der Veröffentlichung des BMF-Schreibens eine einfache Lösung vorgeschlagen. Leistungsbeschreibungen sollten im strukturierten Teil der E-Rechnung so knapp ausfallen, dass daraus lediglich

  • die Art der Leistung,
  • ihr Umfang,
  • der Leistungsort und
  • der Steuersatz

hervorgehen. Ein Leistungsverzeichnis oder Lieferschein im Anhang „hätten dann nur noch eine ergänzende Funktion“, erklärte der ZDH.

Das BMF habe auf diesen Vorschlag hin einige Klarstellungen in seinem Schreiben ergänzt:

  • Kontrollfunktion: Die Angaben zur Leistung im strukturierten Teil der E-Rechnung müssen eindeutig und leicht überprüfbar sein.
  • Anhänge: Zusätzliche Informationen können in einem Anhang der E-Rechnung stehen. Als Beispiel nennt das BMF „eine Aufschlüsselung von Stundennachweisen in einer PDF-Datei“. Ein Download-Link statt eines Anhangs genügt den gesetzlichen Vorgaben nicht.

Nach Einschätzung des ZDH zeigt das BMF damit zumindest einen Lösungsweg auf:

  • Die Angaben zu Art und Umfang der Leistung im strukturierten Teil der E-Rechnung müssen zwar detailliert genug sein, um die Kontrollfunktion zu erfüllen.
  • Eine „erschöpfende Beschreibung“ im strukturierten Teil sei jedoch nach europäischem Recht nicht erforderlich.

Tipp: Sie wollen beim Thema Steuern nichts verpassen? Nutzen Sie den kostenlosen Newsletter von handwerk.com. Jetzt hier anmelden!

Diese Artikel könnten Sie auch interessieren:
Empfohlene Artikel

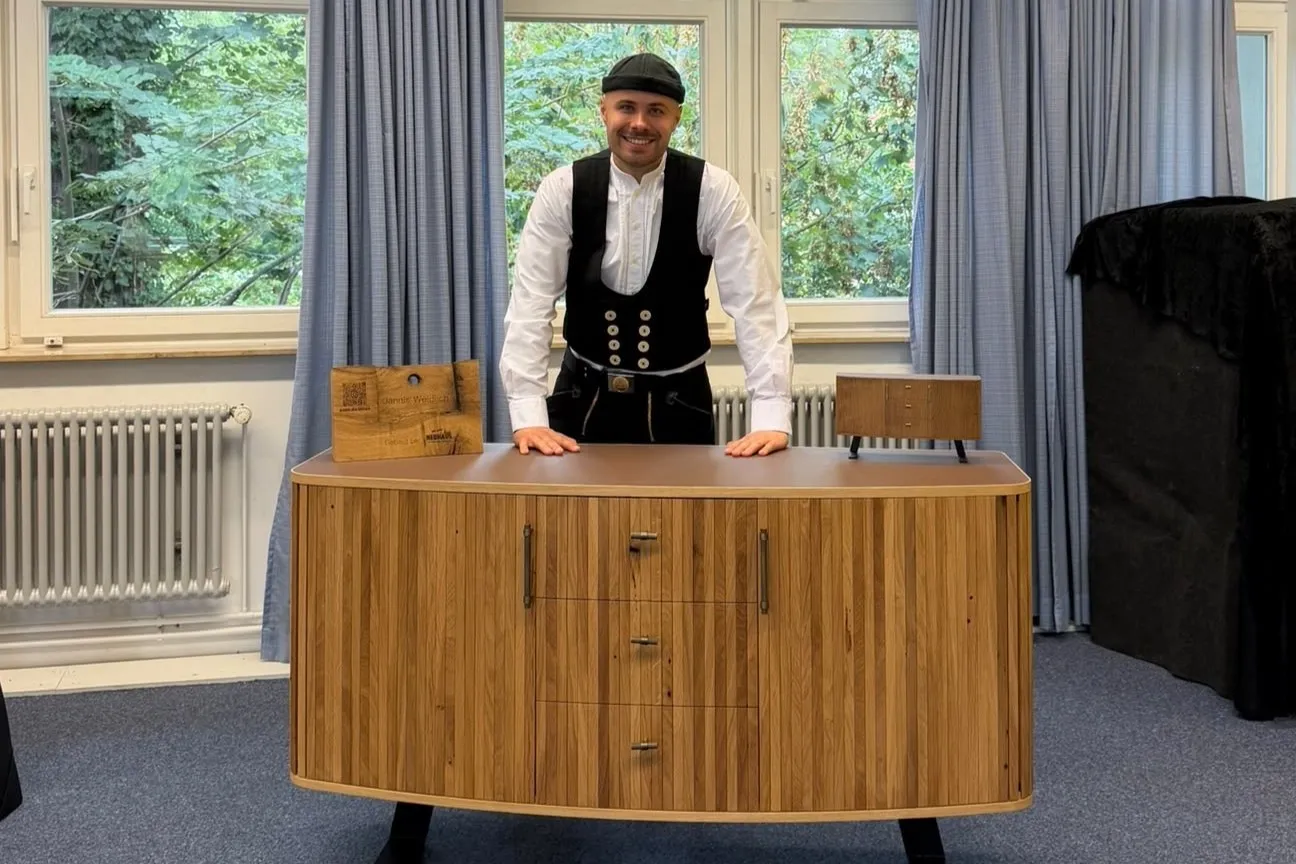
Jannis Weidlich hinter seinem Meisterstück.
Vom Fachwerkbalken zum Meisterstück

Moderne Dokumentation: Eine Meisterstück-Reise auf Instagram

Aus Fachwerkbalken von 1760 entsteht ein Meisterstück: Tischlermeister Jannis Weidlich zeigt jeden Schritt auf Instagram. Mit Erfolg.

Holzhelden
Prokuristin Inga Köllner und Debitorenbuchhalterin Jessica Kleber (vorne im Bild) im Büro von Herden & Köllner Haustechnik in Hannover
Empfangspflicht kommt ab 2027

„Zum Glück gibt es die E-Rechnung“

Mit der E-Rechnung hat Inga Köllner bislang gute Erfahrungen gemacht. Hier sagt sie, welche Vorteile sie im Betriebsalltag spürt und wie sie sich auf die Ausstellungspflicht vorbereitet.

Digitalisierung
Ein Mann tippt etwas auf einer Computer-Tastatur. Über den Bild werden ein virtueller Ordner sowie virtuelle Dokumente eingeblendet.
euBP

Pflicht zu digitalen Entgeltunterlagen: Wer jetzt handeln muss

2026 endet die Befreiungsmöglichkeit: Ab 2027 müssen Arbeitgeber die Entgeltunterlagen ihrer Beschäftigten vollständig elektronisch führen. Was bedeutet das?

Digitalisierung